七月兩份成績單里的舊引擎與新引擎;對標華為海思的備胎法則
62.8%、-25.9%、1.8%,三個數字同框的七月
2026年7月8日,乘聯會發布6月數據:中國新能源乘用車零售滲透率62.8%,逼近5月創下的歷史紀錄;上半年乘用車零售總量875萬輛、同比下降20%,其中新能源473.4萬輛、下降13%。在購置稅優惠退坡、以舊換新政策調整把整個大盤拉低兩成的背景下,油車跌得比大盤慘得多,按同口徑推算,上半年燃油乘用車零售同比萎縮約27%。中國市場用半年時間再次演示了什么叫結構性替代:大水退去時,舊船擱淺的速度比漲潮時看得清楚十倍。
兩天之后的7月10日,沃爾夫斯堡交出另一份成績單:大眾集團上半年全球交付413萬輛,同比下降6%;歐洲逆勢增長8%、純電訂單簿比去年底厚了五成,但中國交付暴跌25.9%,中國純電交付幾近腰斬、下降48%。同一個七月,豐田的數字則是一組奇特的對照:2026年前五個月純電銷量15.5萬輛、暴增138%,美國上半年純電增長136%、擠進當地純電銷量前五,聽上去像逆襲,但分母會說話:豐田2025年全球賣出創紀錄的1,132萬輛,純電只有19.9萬輛,占比1.8%,其中在日本本土全年只賣出4,227輛純電車。
一邊是62.8%的中國,一邊是1.8%的豐田和中國區腰斬的大眾。這兩家燃油時代的絕對王者,一家是全球銷量六連冠、手握4,400萬混動車主的印鈔機,一家是歐洲純電市占率27%的區域霸主,它們都不缺技術、不缺錢、不缺決心聲明,缺的是一個能在主胎爆掉的那天直接換上就跑高速的備胎。
“備胎”這個詞,商業史上最嚴肅的定義來自華為:2004年成立海思,養了十五年,麒麟芯片每代真實流片卻鎖在柜子里不上市,直到2019年5月16日美國實體清單落地,海思總裁何庭波一封信宣布數千日夜打造的備胎“一夜轉正”。備胎不是試驗品,不是發布會上的概念車,而是“主胎爆了第二天就能跑高速”的替代能力。
本文的問題由此而來:當中國市場以每年近十個百分點的速度改寫汽車業的能源結構、并且這條曲線正在向東南亞和拉美輸出時,大眾與豐田的備胎:純電平臺、軟件、電池,究竟造到了什么進度?造得夠不夠快?這個問題的答案,同樣適用于每一家主營業務還很賺錢、但已聽見遠處悶雷的中國企業。
一、兩份財報解剖:一個在失血,一個在交稅
先看大眾的賬。2026年3月10日發布的2025年報:營收3,219億歐元,經營利潤89億歐元、暴跌53%,經營利潤率2.8%,這是2016年排放門風暴以來的最低水平,比疫情停擺的年份還低;全球交付約900萬輛基本持平,北美下降12%,中國下降6%、約276萬輛。三季度甚至出現罕見的單季經營虧損,主因是保時捷戰略收縮帶來的約51億歐元特殊沖擊。這家曾經貢獻集團利潤三分之一的豪華品牌被迫推遲純電車型、重拾內燃機,前三季度經營利潤暴跌99%、幾近歸零,掌門人奧博穆直到2026年1月才卸下大眾與保時捷“雙CEO”的雙肩挑。進入2026年,一季度經營利潤25億歐元、再降14.3%,管理層自己承認“已規劃的降本措施還不夠”。賬本另一面是三線作戰的開銷:給美國關稅交的錢、給5萬個崗位削減計劃(大眾品牌3.5萬、奧迪7,500、保時捷及其他板塊數千)付的遣散賬、給中國翻盤戰備的投入,一家利潤率2.8%的公司,同時供養著三個吞金的未來。
大眾的中國故事值得單獨解剖,因為它是“舊引擎衰減速度”的全球樣本。2019年,大眾在華交付423萬輛、拿走中國市場近兩成份額,中國貢獻集團利潤的四成上下;2025年掉到276萬輛;2026年上半年再跌25.9%。更扎心的是純電-48%這個數字的含義:不是大眾在中國不賣電動車,而是它的上一代電動車,基于2020年技術定型的MEB平臺的ID.3、ID.4們。在一個滲透率62.8%、十幾萬元就能買到城區智駕加激光雷達的市場里,失去了定價資格。大眾真正的新一代產品,要等與小鵬聯合開發的CEA電子電氣架構車型在2026年下半年上量,首款車ID.UNYX 07今年1月投產,全年五款CEA車型排隊上市。換句話說,2026年的大眾中國正處在最危險的換胎瞬間:舊胎已癟,新胎在路上。
豐田的賬本是另一個物種。2026年5月8日發布的2026財年(2025年4月—2026年3月)業績:營收50.68萬億日元、增長5.5%,銷量959.5萬輛再創新高,經營利潤卻下降21.5%至3.8萬億日元。單單美國關稅就吃掉1.38萬億日元,公司對2027財年的指引進一步降到3.0萬億。把三年放在一起看:豐田經營利潤從5.35萬億的峰值一路滑向3萬億,但原因幾乎與電動化無關,它的舊引擎產品結構是全行業最健康的(2025年混動銷量443萬輛、增長7%,占總量四成,美國消費者正搶購混動),侵蝕它的是關稅、日元與地緣政治。這構成豐田的獨特處境:它是被政治收稅,而不是被范式淘汰,至少目前如此。
兩份財報讀完,市場恐懼的結構就清楚了。大眾的問題已經是范式問題:它最大的單一市場用滲透率曲線宣判了舊引擎的死緩。豐田的問題目前主要是周期與地緣問題,但62.8%這口鐘不是只為大眾敲的,它同樣懸在豐田最后的堡壘上:東南亞。豐田在泰國、印尼握有三成以上份額,而比亞迪2026年上半年海外銷量79.2萬輛、暴增70.7%,主攻方向正是這些市場。舊引擎的衰減,從不會等新引擎點火。
二、備胎史讀法:一個造了世界上最好的備胎,然后信錯了它
豐田的備胎史必須從一次偉大成功講起,因為那次成功正是今天困局的根源。1997年,豐田在油價低迷、無人看好的年代強行量產普銳斯,混動業務虧損十余年,2010年代變成印鈔機,這是汽車工業史上最成功的備胎工程,教科書級的“在晴天造傘”。但成功的備胎慢慢變成了新的主胎,然后變成了信仰。2021年12月,豐田章男一夜亮出30款純電概念車、宣布2030年350萬輛純電目標;2023年佐藤恒治接任社長,喊出2026年150萬輛純電的中期目標,現實是2025年全球純電只賣了19.9萬輛。同一年,比亞迪一家的純電乘用車賣了225.7萬輛,是豐田的十一倍,150萬的目標早已在事實上放棄;豐田章男本人則在2024年初公開斷言,純電動車的市場份額頂多只有三成。氫能源、混動、純電、固態電池,豐田的“多路徑”每條都在投,但沒有一條拿到過當年普銳斯那種不計代價的壓強投入。用華為的語言說,沒有一條路徑得到過“范弗里特彈藥量”。多路徑是戰略,平均用力是潰敗:既然每條路都通,組織里就沒有人真正相信哪條路是命。
豐田手里其實攥著兩張真正的備胎底牌。一張是固態電池:專利數全球第一,與出光興產、住友金屬礦山綁定量產供應鏈,官方時間表指向2027年前后開始量產。如果兌現,這是唯一可能單點改寫全球電池格局的技術核彈;但這張時間表已經推遲過不止一次,實驗室與量產線之間隔著的正是當年普銳斯用十年虧損趟過的那條河。另一張在中國:廣汽豐田的鉑智3X月銷連續破萬,讓豐田2025年在華銷量罕見回升;2026年3月開啟預售的旗艦純電轎車鉑智7,搭載鴻蒙座艙、華為DriveONE電驅和Momenta智駕,接入小米生態,17.98萬元起的定價開售一小時訂單破3,100輛;雷克薩斯上海獨資工廠2027年投產純電。注意這張底牌的成色:它有效,但它是借來的,鉑智7的智能化靈魂,一半姓華為。
大眾的備胎史則是一部“危機驅動”的教科書。2015年排放門爆發,累計代價超過300億歐元,卻也把大眾炸成了傳統車企里最早全面轉身的一個:迪斯任內押注MEB純電平臺、自建軟件公司Cariad,喊出超越特斯拉的口號。十年過去,成績單一半是真金:2025年集團純電交付98.3萬輛、增長32%,歐洲純電市占率約27%、穩居第一,歐洲十大暢銷純電車型里占五席,累計純電交付突破400萬輛。另一半是血淚:Cariad把三個品牌的IT部門捏成一家軟件公司,連年每年燒掉20多億歐元,軟件跳票拖累保時捷、奧迪旗艦車型集體延期,最終把迪斯本人拖下了臺。2022年7月,董事會用一場政變結束了這場豪賭最激進的階段。大眾由此學到了全行業最貴的一課:軟件組織不能“油改電”,把造車的組織節拍、考核體系、權力結構原樣套在軟件團隊上,燒再多錢也燒不出一個特斯拉。
奧博穆2022年接任后的路線,可以概括為“承認現實,購買備胎”:7億美元入股小鵬4.99%,聯合開發CEA電子電氣架構,18個月落地量產,比大眾自研節奏快30%以上,這是德國汽車工業第一次成建制地承認要用中國速度造車。與之配套的是組織動作:大眾把德國之外最大的研發中心設在合肥,聚起約3000名本土工程師,并把過去必須報沃爾夫斯堡審批的大量開發決策權下放中國,買技術的同時重建決策鏈,這一點比合作本身更接近變革的本質。北美方向與Rivian成立合資公司,累計承諾58億美元買軟件能力,2026年3月冬季測試達標后又解鎖10億美元注資。買備胎比沒備胎強,但買來的備胎能不能算數,取決于能力最終長在誰身上。
會計學證據放在本章末尾:歐盟產業研發記分牌上,大眾集團常年位居全球企業研發投入前三,一年砸下200億歐元級的研發費,這個數字是華為2025年研發投入(1923億元人民幣)的八成上下。大眾的病從來不是不投入,而是投入穿過組織時的耗散率:同樣的錢,在有“變革操作系統”的組織里變成能力,在沒有的組織里變成Cariad的虧損表。
三、對照實驗:海思法則下的三個備胎工程
把三個備胎工程放進同一張表,機制差異一目了然。
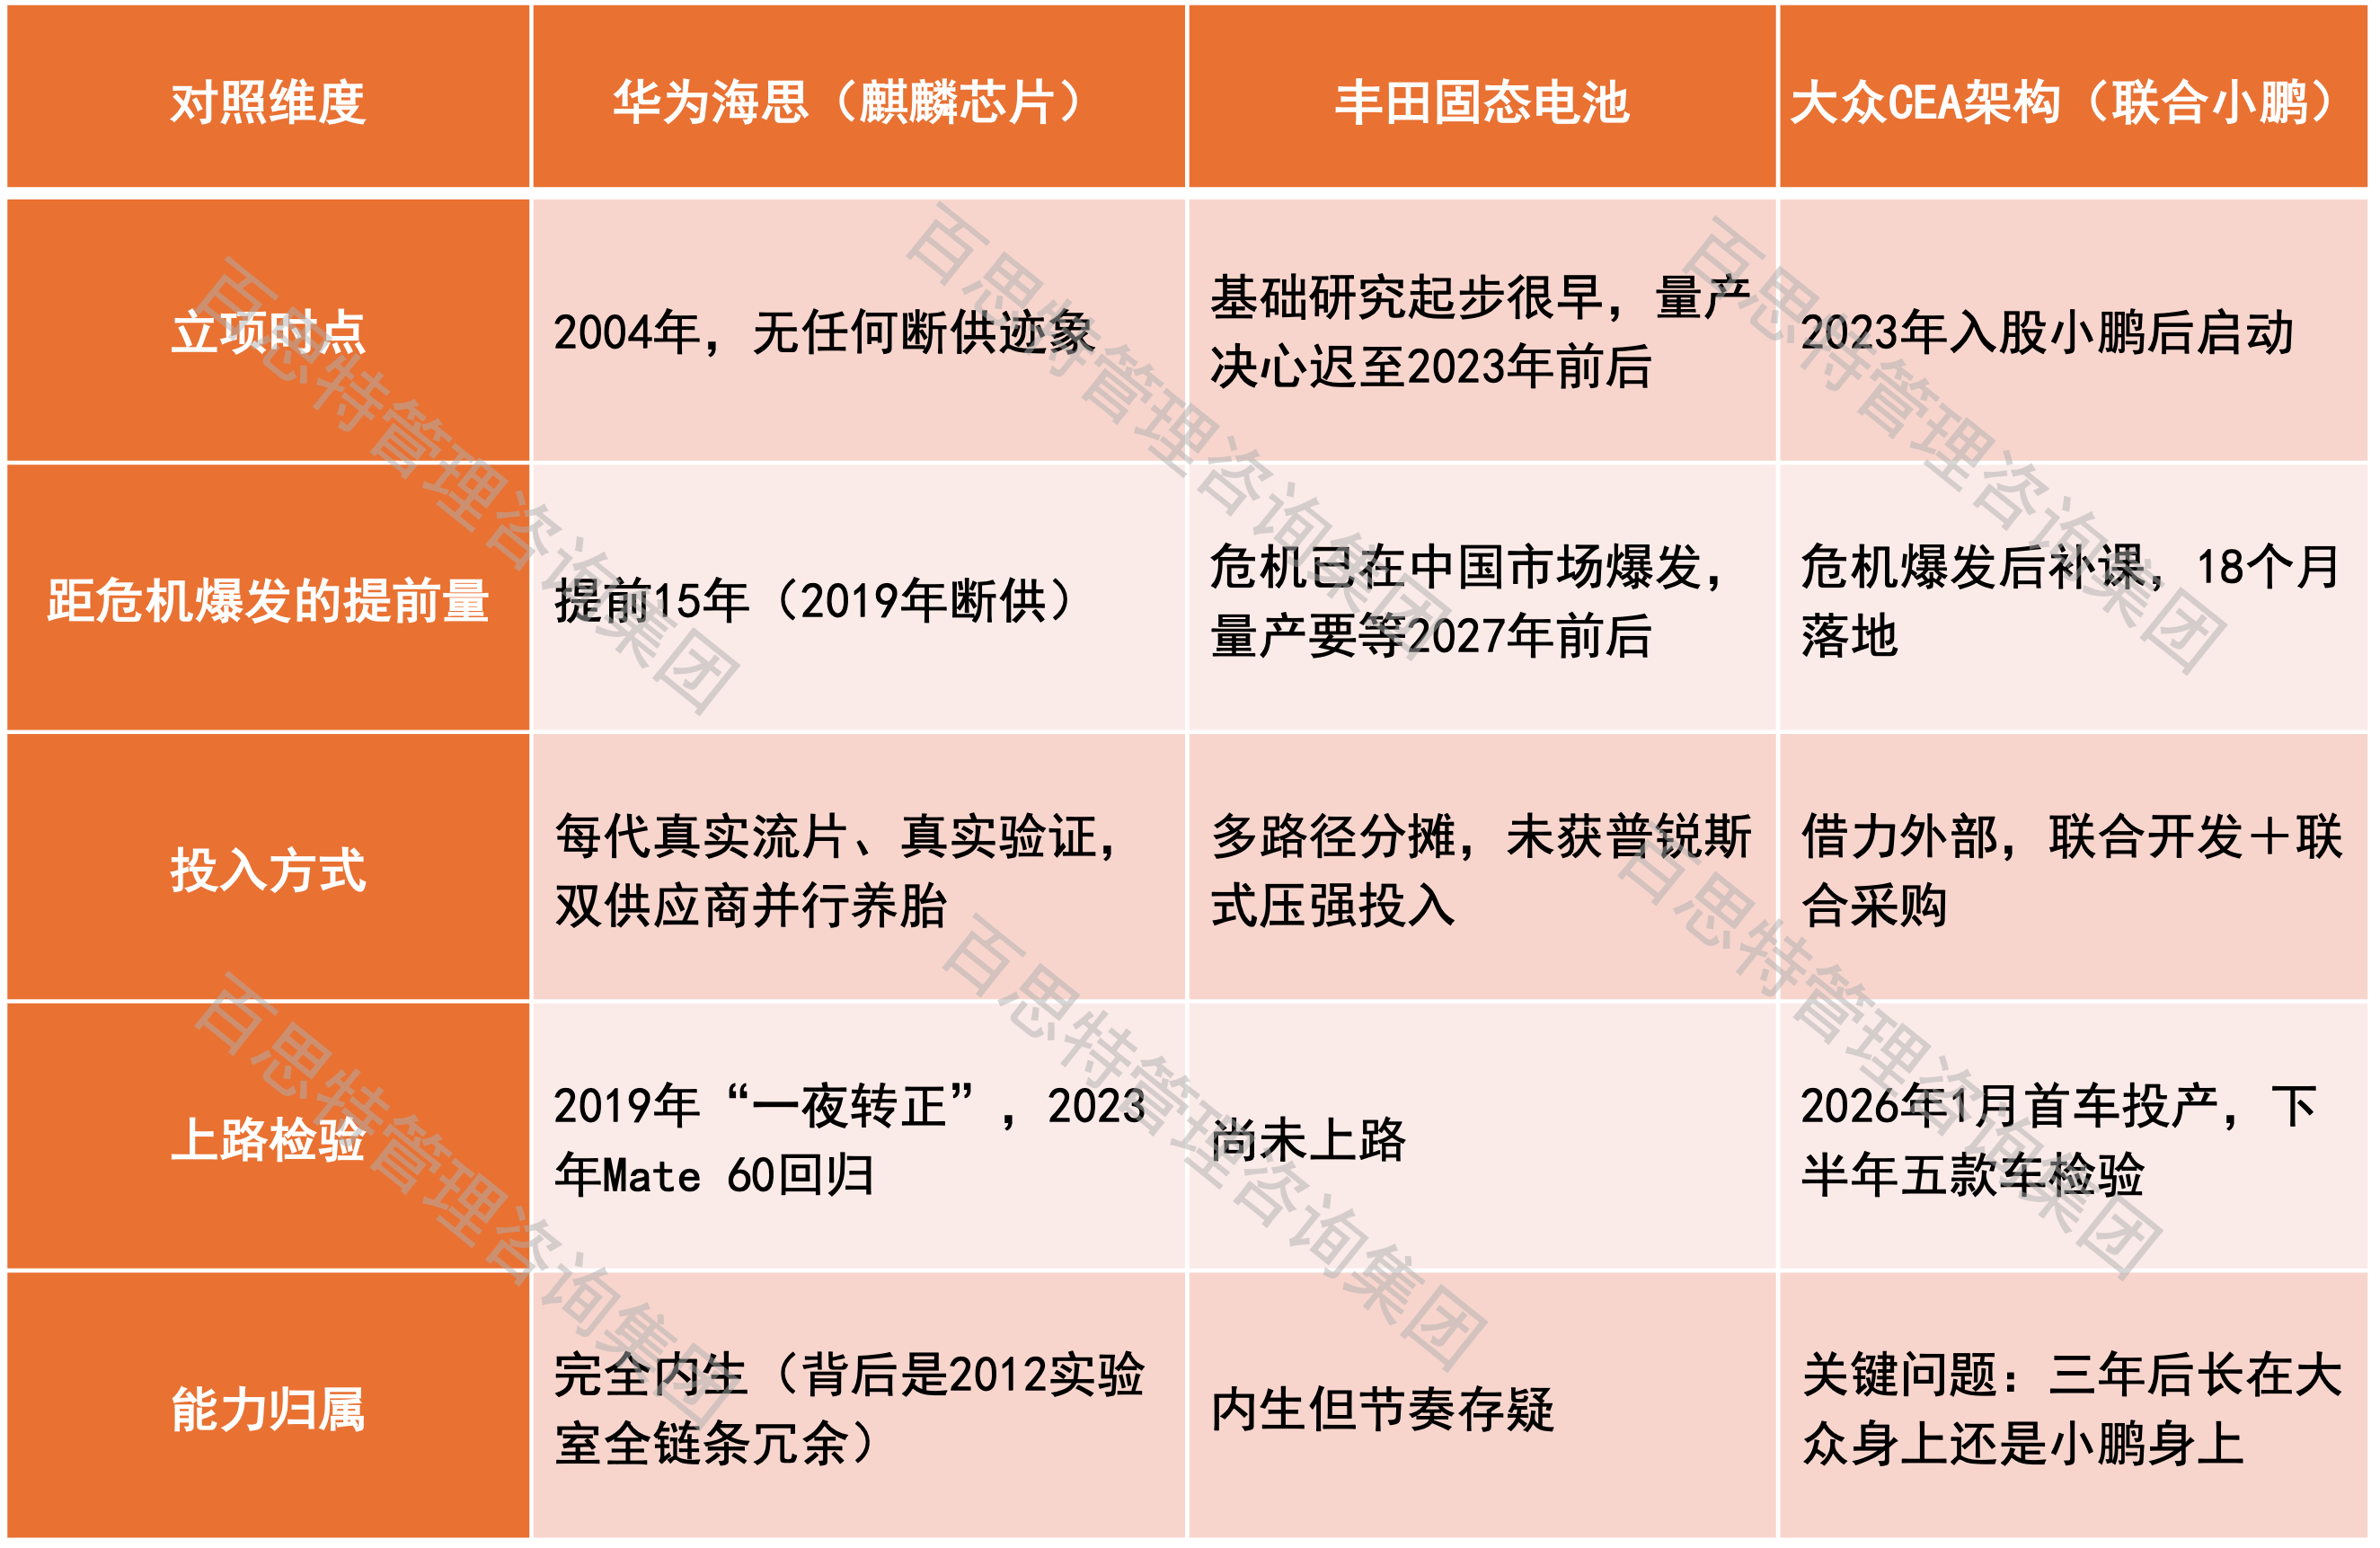
數據來源:華為公開史料及年報;豐田、大眾官方發布與公開報道,截至2026年7月。
表格背后是三條可以帶走的法則。法則一,備胎在晴天造。本系列反復強調,雨天造的那個叫救生圈。海思立項那年華為手機還不成氣候,更沒人制裁它;豐田的固態電池量產決心,是在比亞迪把刀架到東南亞門口之后才真正下的。法則二,備胎要真金白銀喂到能上路。不上市不等于不投入,麒麟芯片鎖在柜子里的年份,每一代照樣流片;概念車和專利數都不是備胎,能爬產能坡的量產線才是。法則三,備胎的對象是能力而不是產品。海思背后站著2012實驗室,是EDA工具、材料、工藝的全鏈條冗余;對應到汽車業,真正的備胎不是“一款電動車”,而是電子電氣架構、軟件迭代體系、電池化學與供應鏈的成套能力。
公道話要說兩面,華為的另一面必須寫足。第一,華為在汽車業的角色恰恰是“備胎供應商”。車BU 2025年收入450億元、暴增72%,鴻蒙智行全年交付58.9萬輛、增長32%,它的存在證明借靈魂短期確實有效,鉑智7一小時3100個訂單就是證據;但2021年上汽那句著名的“靈魂論”至今沒有過時:把智能化靈魂外包的車企,五年后拿什么定義自己?這個問題同樣考著豐田與大眾。第二,華為模式并非萬能模板:鴻蒙智行五個品牌里問界一家占了72%,多品牌協同尚待證明;華為云2025年收入還負增長3.5%,標桿也有自己的失衡。第三,兩家巨頭的真實優勢必須承認:豐田的TPS精益體系與成本控制仍是制造業巔峰,4400萬混動保有量是別人沒有的現金流護城河與用戶資產;大眾在歐洲主場的純電份額、渠道與品牌縱深依然是莊家級,歐洲剛剛給它們遞了緩沖墊:2025年12月16日,歐盟委員會正式提議把2035年百分之百禁燃改為減排90%,插混、增程可以繼續賣,這場松綁正是德意聯手游說的戰果。它們的生死題只出在一個地方:中國,以及即將中國化的新興市場。
四、反向課程:兩家燃油巨頭替中國企業家試出來的四門課
第一課:備胎的預算,要按“一定會用上”編,而不是按“萬一用上”編。豐田的多路徑本質上是一種“萬一思維”,每條路都下注,意味著不真信任何一條路會成為主路,于是每條路拿到的都是保險費級別的投入,產出的都是玩具級別的備胎;2021年發布30款概念車的聲勢與2025年1.8%的純電占比之間,隔著的就是這層心理。海思拿到的從來不是保險費,是戰備糧。可操作的動作:識別你所在產業的“2019年5月16日”,那個政策斷點、技術斷代或渠道遷移的引爆日,倒推備胎的最晚立項時間;給備胎設獨立預算科目,占比寫進制度,好年景不許挪用;每年對最大的單點依賴做一次真實演練,就像消防演習一樣跑通替代鏈路。
第二課:多路徑可以是戰略,但必須指定主胎。技術路線不確定時押多條路不丟人,丟人的是不敢排序。華為的做法是“力出一孔”:2011年云管端收縮聚焦,2019年斷芯后全部彈藥灌進鴻蒙與昇騰,多路徑探索期一旦結束,資源必須向主路徑塌縮。可操作的動作:多路徑階段給每條路線設定清晰的“晉級/淘汰”數據條件,每年戰略會上用數據裁決一次排序;一旦指定主胎,給它三分之二以上的彈藥;敢于公開殺掉路線,殺路線釋放的不只是預算,更是組織的注意力。
第三課:軟件(或任何新范式業務)不能裝在舊組織的節拍器上。Cariad五年的學費總結成一句話:整車開發四年一個周期,軟件迭代兩周一個版本,兩種節拍裝進同一套考核與權力體系,必然互相絞殺。華為做汽車方案沒有在“車的組織”里孵軟件,而是用ICT的組織(IPD流程加2012實驗室)平移進汽車業。可操作的動作:新范式業務獨立建制。獨立法人、獨立薪酬、獨立考核節拍,寧可小而獨立,不要大而合并;如果自建屢敗,學奧博穆買能力不丟人,但合同里必須寫進“消化機制”:聯合開發而非黑箱交付、代碼與數據主權、人才雙向輪崗,買來的是租約還是備胎,區別全在消化機制里。三年之后CEA的能力如果只長在小鵬身上,大眾買到的就只是一張租約。
第四課:把政策緩沖當窗口,不要當床墊。歐盟把2035年禁燃令松綁成90%,美國環保政策回擺,歐美一起給燃油巨頭遞了五到十年的緩沖墊,最危險的反應就是松一口氣。中國的62.8%不看布魯塞爾的臉色,比亞迪的出海船隊也不看:曼谷、雅加達、圣保羅的滲透率曲線正在復制五年前的中國。華為在2001年增長最好的年份寫下《華為的冬天》,任正非說“十年來我天天思考的都是失敗”。緩沖期的正確用法是加班造備胎,而不是給舊引擎續保。可操作的動作:把政策緩沖期明確折算成“備胎完工倒計時”掛在戰略會墻上;每年把中國市場的滲透率曲線疊加到自己主力市場的坐標系里做一次沙盤推演,只問一個問題:這條曲線若五年后出現在我的主場,我的現金流斷不斷?
五、生死之問:誰的手牌更接近華為的2019
大眾手里的牌。防守牌:歐洲主場純電份額27%、訂單簿增五成,加上商用車與金融服務板塊的穩定現金流。歐洲戰場它仍是莊家,且歐盟的90%新規事實上封了激進新玩家把歐洲當成第二個中國的速度預期。進攻牌集中在一個窗口期:2026年下半年到2027年,五款CEA車型能不能在中國把“48%的下跌”止住,這是大眾中國翻盤的唯一窗口,也是檢驗“買來的備胎”成色的公開考試;北美則看Rivian軟件2027年前后上車。風險冷講:如果CEA一代在中國失敗,大眾將從全球公司退守為歐洲區域公司,而2.8%的利潤率意味著它沒有第二次買備胎的錢包;5萬人裁減與工廠轉產的社會摩擦,還會持續消耗管理層最稀缺的資源——注意力。
豐田手里的牌。防守牌全行業最厚:混動正處全球甜蜜點,美國市場供不應求;3.8萬億日元的利潤底子加上全球最穩的供應鏈管理,給了它任何對手都沒有的試錯資本。進攻牌兩張:固態電池若在2027—2028年如期量產,是唯一可能一步改寫游戲規則的技術;中國合資體系的“華為化”車型正在起量,加上雷克薩斯上海工廠2027年投產,豐田事實上在用“借中國靈魂”換“保中國身位”的時間。17.98萬元起的鉑智7還有一層信號意義:豐田第一次按中國競品的價格邏輯、而不是全球利潤率邏輯來定價,等于承認在這個市場里,定價權已經易主。風險冷講:固態電池的時間表信用已經打折,而它真正的軟肋在東南亞,那里沒有關稅墻保護,比亞迪們正面強攻,如果2028年前后東南亞滲透率曲線陡峭化,豐田最后的利潤堡壘將直接暴露在火線之下;到那時再想起1.8%這個數字,就是豐田的“5月16日”。
用臨界點三信號分別判定。大眾:在中國市場,三信號全部亮起:客戶預算不可逆遷移(62.8%)、單車價值被新范式壓縮(十幾萬元的智能電車重新定義了定價權)、管理層公開承認速度不夠(“降本還不夠”是委婉說法)。大眾中國已經處于范式危機之中,全球盤子則靠歐洲緩沖。豐田:信號一在其核心市場尚未全亮(美國、日本、東南亞的油混需求仍旺),信號二在中國已亮,信號三未亮,豐田章男的30%論恰恰是拒絕承認的標志。綜合判斷:大眾的處境更危險,但它的備胎更接近上路;豐田的處境更從容,但它的備胎離上路更遠。新舊引擎賽跑的殘酷之處正在于此,跑得慢的那家,往往是因為舊引擎的油還多。
而華為2019年給出的答案是:備胎夠不夠快,不由你的舊引擎決定,由對手拔槍的速度決定。
六、結語:給中國企業管理者的三句話
第一句:備胎的預算按“一定會用上”編。萬一思維產出玩具,戰備思維產出海思。你所在的行業一定有自己的“實體清單時刻”:政策斷點、技術斷代、大客戶流失、渠道遷移,它只會提前,不會缺席。
第二句:買備胎不丟人,買完不消化才丟人。大眾用小鵬、豐田用華為、當年華為用IBM,借外力都是聰明的;區別成敗的只有一件事:合同期結束時,能力長在了誰的組織里。消化機制:聯合開發、主權條款、人才回流,比合同金額重要十倍。
第三句:看市場不要看平均數,要看最快的那條曲線。62.8%不是中國特色,是你的明天提前上映;全球平均滲透率會安慰你,最快的區域曲線才會殺死你。戰略沙盤上永遠要擺著那條最陡的線。
回到開頭的七月。乘聯會的62.8%、大眾的-25.9%、豐田的1.8%,三個數字拼出的其實是同一句話:舊引擎的衰減不會等新引擎點火,市場也從來不為任何帝國的轉身預留時間。
何庭波2019年那封信里,最動人的不是“備胎一夜轉正”的高光,而是“數千日夜”四個字。備胎的全部尊嚴,在于它準備了很多年,卻寧愿永遠派不上用場。對企業家來說,這是成本,是紀律,也是一家公司真正的護城河:不是今天財報上的利潤,而是主胎爆掉那天,你換胎的速度。
本文關鍵數據來自大眾集團2025年年報及全年業績發布(2026年3月10日)、2026年上半年交付公告(2026年7月10日)、2026年一季報(2026年4月30日);豐田汽車2026財年決算(2026年5月8日)及2025歷年全球產銷數據;乘聯會2026年6月及上半年零售數據(2026年7月8日,經CnEVPost等轉述);比亞迪產銷快報(2026年1月、7月);歐盟委員會2035年碳排放新規提案相關報道(2025年12月16日,Euronews、CNN等);大眾—小鵬、大眾—Rivian合作公告,豐田固態電池及鉑智7相關官方發布與媒體報道;華為數據來自華為2025年年報(2026年3月31日發布)及公開史料。燃油車零售降幅按乘聯會零售口徑推算。本文不構成投資建議。