——系列第五篇·全球化之問:鐵軍直銷的地緣稅,與并購借船的整合稅
導讀
2008年前后,華為的海外收入一度占到四分之三,是中國企業全球化的巔峰樣本;2025年,這個比例只剩三成——十幾年攢下的全球版圖,被地緣政治沒收了近半。同一年,美的海外收入1959億元、占比約43%創下新高,自營網點覆蓋的國家兩年里從27個增至50個。一進一退之間,藏著出海這道題的真正結構:直銷模式交“地緣稅”,并購模式交“整合稅”,沒有免稅的全球化。本篇算清兩筆稅,并給出你的出海該走哪條路的判據。
一、兩張海外成績單和一個反諷的2026
先讀兩張2025年的海外成績單。
華為:中國市場收入6162億元,占比約70%;海外約三成。這三成的含金量不低,數字能源、云與終端在中東、東南亞、拉美繼續增長,170多個國家和地區的存量網絡仍在產生服務收入;但對照歷史,落差刺眼:2005年華為海外收入首次超過國內,2008年前后海外占比一度高達四分之三,它曾是中國企業里最徹底的全球公司。把曲線拉回來的不是經營失誤,而是政治:2019年實體清單之后,美國動員盟友將華為逐出多國5G市場,英國、澳大利亞、日本、瑞典相繼關門,一張用二十年、數萬人鐵軍踏出來的版圖,幾年之間被行政命令劃走近半。
美的:海外收入1959億元,增長15.9%,占比約43%;公司口徑的自有品牌在北美、歐洲、日本等核心市場的32個細分品類做到市占率第一;自營分公司覆蓋國家從27個增至50個;生產基地橫跨五大洲,從越南、泰國到埃及、巴西、墨西哥。這張版圖的來路與華為完全不同:沒有悲壯的拓荒敘事,主要靠三樣東西:代工訂單攢下的制造網絡、并購買來的品牌與渠道、以及近十年“OBM優先”戰略下一個國家一個國家鋪開的自有品牌。
2026年的關稅世界,給這兩張成績單加上了一層反諷的注腳。美國的對等關稅與各國跟進的本地含量法規,正讓所有出口型企業重算成本賬,而被徹底趕出美國市場的華為,對這場關稅戰幾乎免疫;真正在深夜按計算器的,是供應鏈遍布全球的美的們。它的對沖工具恰恰是那張五大洲產能網:泰國的產能對沖美國關稅,埃及的產能輻射中東非洲,墨西哥的工廠貼著北美市場。被制裁者無稅可繳,全球化者到處繳稅,這不是段子,是2026年出海的真實稅制。這套稅制正在改寫所有中國企業的出海算式:兩位數起步的關稅基線、以本地含量為門檻的市場準入、以碳足跡計價的邊境調節,“中國制造、全球銷售”的舊公式,被迫改寫為“多地制造、區域銷售”。而華為在關稅之外走出了第四條通道:技術標準出海——5G之后的5.5G建網、鴻蒙生態、數字能源方案在中東、東南亞、拉美落地,賣的不是貨物而是體系,關稅對它無從征起。貨物有關稅,標準沒有,這句話值得每一家出海企業抄在本子上。
二、兩條出海征途:兩種擴張邏輯的完整成長軌跡
華為的全球化史,是一部直銷鐵軍史。1996年起向俄羅斯、拉美、非洲派出第一批拓荒者,1999年海外收入還不足1億美元;轉折發生在最艱難的年份,國內市場吃緊,任正非把隊伍推向海外,“不被大公司看得起的市場”一個一個啃:先農村后城市,先亞非拉后歐洲,用比對手低三成的價格和全天候的服務撕開口子。2005年海外反超國內;2008年前后占比達到四分之三;2009年,從北非地區部的項目復盤里長出了“鐵三角”:客戶經理、解決方案專家、交付專家綁成一個作戰單元,“讓聽得見炮聲的人來呼喚炮火”從此成為華為海外組織的圣經。到實體清單前夜,華為在170多個國家和地區運營,服務全球三分之一以上人口的通信,全部靠直銷,沒有一場重大并購。這條路線的邏輯鐵一般硬:華為賣的是復雜系統,單子以億計、生命周期以十年計,客戶買的一半是設備、一半是信任,而信任無法外包給渠道商,必須自己的人駐在客戶身邊。
這條路的代價,寫在華為出海史的細節里。開拓期的前幾年,海外市場幾乎顆粒無收,靠國內利潤硬撐;2000年,華為在深圳開了一場著名的“歡送海外將士”出征大會,任正非的動員令悲壯如出征檄文,把最好的干部成建制地派往最艱苦的市場,這種組織動員力本身就是直銷模式的第一門檻。此后二十年,華為的海外軍團發展出一整套方法論:鐵三角把客戶經理、方案專家、交付專家擰成最小作戰單元;地區部擁有資源調配的實權;“一國一策”把每個市場當成獨立戰役來打。到實體清單前夜,這支軍團的規模、本地化深度與作戰履歷,在中國企業里沒有第二家,這也是為什么華為被圍堵后仍能在剩余市場持續增長:市場可以被沒收,軍團的能力沒收不走。還有一層收入結構的差異常被忽略:華為海外收入里含著大比例的服務與軟件,全球存量網絡的維保、升級與托管合同,是逐年續簽的“年金型”收入,制裁能擋住新設備招標,擋不住已建網絡的維護需求;這解釋了為什么華為的海外盤子被沒收近半卻沒有崩塌,它的海外收入有相當一部分長在“過去三十年建的網”上,而不是“明年要投的標”上。美的的海外收入則以貨物銷售為主,一單一結,含險量低但含金量也薄——兩種海外收入的質地差異,正是兩種模式的又一注腳。
美的的全球化史,是一部借船與買船史。1988年拿到自營進出口權,此后二十年走的是幾乎所有中國制造的共同路線——OEM代工:給全球品牌做貼牌,用別人的船出海,攢下的是制造能力、成本曲線和對海外市場的暗中理解。2007年在越南落下第一個海外生產基地,制造出海先于品牌出海。2011年之后戰略轉身,“OBM優先”逐漸成為主軸,自己的船開始下水。2016到2017年是關鍵的“購船年”:537億日元拿下東芝家電80.1%股權,連同東芝品牌四十年使用權,買的是日本市場的信任與白電技術池;收購意大利Clivet切入歐洲中央空調;拿下美國吸塵器品牌Eureka;約292億元要約收購德國庫卡,2022年進一步私有化至全資,買的是機器人賽道的門票與德國制造的身份;以色列Servotronix補上運動控制。2024年,收購瑞士Arbonia氣候部門、約7.6億歐元,再買一張歐洲暖通的本地身份證;同年9月H股上市,融資平臺也全球化了。這條路線的邏輯同樣鐵硬:美的賣的是標準品,單價千元級、決策以分鐘計,勝負在渠道貨架與品牌心智,而貨架和心智,恰恰是可以買的。
美的這條路的組織細節同樣值得記錄。它的自有品牌矩陣是分層設計的:Midea主品牌打全球大眾市場,東芝的品牌授權覆蓋日本與東南亞的信任型消費者,COLMO與高端子品牌向上試探,Eureka、Clivet等區域品牌各守一方——多品牌不是虛榮,是對“心智無法通用”這一出海鐵律的尊重。渠道端,從OEM時代積累的大客戶關系(全球主流零售商的供應鏈名單里它從未缺席)平滑過渡到自有品牌的貨架資源;跨境電商則給了它繞過傳統渠道直達用戶的第二條通道。所有這些拼圖有一個共同的粘合劑:五大洲的本地制造。產地本地化不僅是關稅對沖,更是渠道談判籌碼與交付速度的來源,“你的倉庫離我的貨架有多遠”,在標準品生意里就是競爭力本身。
兩條路線沒有對錯,只有匹配:賣復雜系統的企業必須走直銷,賣標準品的企業可以借船買船——產品性質決定出海模式,雄心決定不了。中國企業出海二十年最常見的浪費,就是標準品企業學華為搞海外直銷鐵軍(成本壓垮利潤),或系統型企業幻想靠代理商打開市場(信任永遠建立不起來)。
三、兩種出海模式成本、風險、抗沖擊能力橫向對照
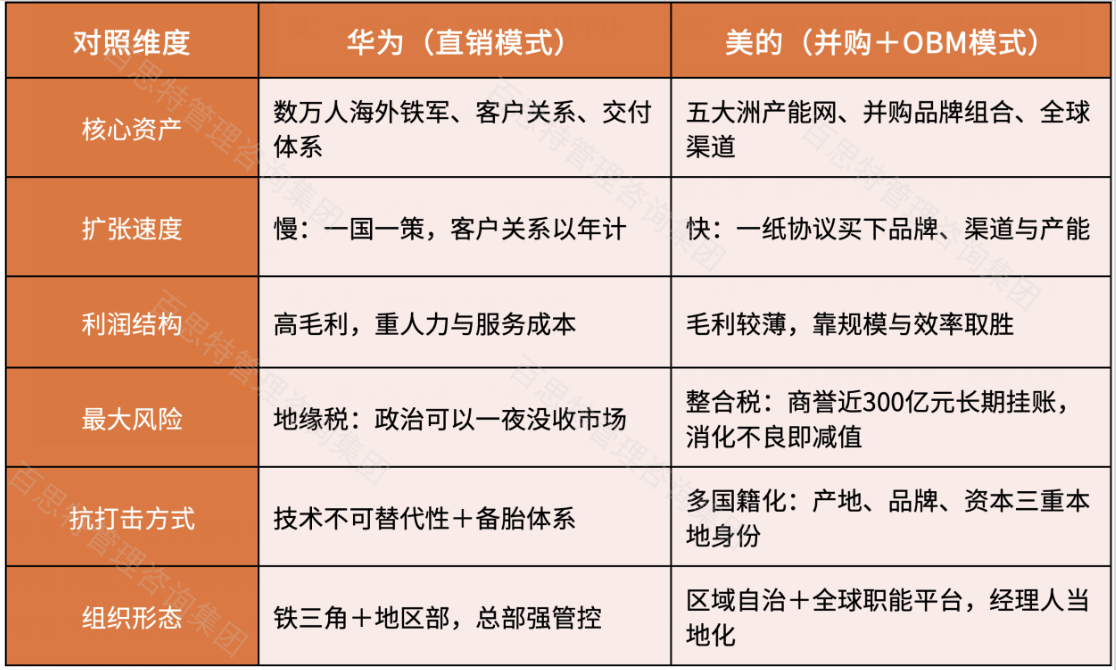
數據來源:兩家公司年報及公開資料;模式概括為筆者歸納。
華為一側:它的全球化成就至今是中國企業的天花板,不靠并購、純直銷打下170國,這需要的組織能力遠超支票能力;它的收縮也不是能力問題,而是身份問題——通信設備是國家安全語境下的“敏感品”,地緣稅對它是從量稅,躲無可躲。值得記錄的是它交稅后的姿態:沒有退出,而是換打法——數字能源、云、終端這些“低敏感度”業務成為海外新載體,被沒收的是5G市場,沒被沒收的是那支鐵軍和它對170個市場的理解。
美的一側:整合稅它也實打實交過,庫卡收購后的頭幾年,核心人才流失、訂單波動、德國輿論的猜疑,一度讓“蛇吞象”的質疑聲不斷;美的的還稅方式是時間加喂養:遵守獨立運營承諾穩住團隊,用中國市場的機器人需求喂大產能,等到庫卡營收創出歷史新高,質疑才逐漸平息。近300億元商譽依然掛在賬上,那是整合稅的“遞延稅款”,每年都要用業績去核銷。
還有一個維度兩家正在殊途同歸:多國籍化。美的用東芝買日本身份、用Arbonia買歐洲身份、用五大洲工廠買產地身份;華為則在被圍堵后加速海外本地化:本地員工、本地合作、本地數據中心。出海的終局不是“中國企業在海外”,而是“在每個市場都被當作本地企業”。這一點,兩家都想明白了。
把光譜再拉寬一檔,用另外兩場著名的中國并購出海來交叉驗證美的公式。海爾2016年以55.8億美元收購GE家電,此后堅持本地團隊自治、本土品牌運營,GEA在美國市場持續增長,成為中國企業并購美國消費品牌罕見的成功樣本。它驗證的正是“保留團隊、尊重身份”這一半。聯想2004年以17.5億美元吞下IBM個人電腦業務,用漫長的品牌過渡期與全球供應鏈整合,把一樁當年被普遍看衰的“蛇吞象”做成了全球第一,它驗證的是“母國效率反哺全球資產”這一半。兩個旁證加上美的的東芝與庫卡,中國企業并購出海的成功公式已經足夠清晰:買身份、留團隊、喂市場、并系統,四步缺一步,商譽就會從資產變成地雷。反過來,那些失敗的海外并購復盤起來,幾乎都是四步里省略了某一步的代價清單。
四、從兩套出海案例:提煉企業落地行動思路
1、先答“你賣的是系統還是標準品”。判據三條:單筆合同金額(億元級還是千元級)、決策周期(年還是天)、售后綁定深度(十年服務還是一次交付)。三條里兩條偏“系統”,走直銷,把錢花在人上;兩條偏“標準品”,走渠道與品牌,把錢花在貨架和心智上。混合型業務拆開算,這道題答錯,后面全錯。
2、把地緣稅當成本科目,提前計提。華為的教訓不是“別做敏感行業”,而是敏感度會漂移,無人機、電池、起重機、港口設備,昨天的標準品今天都成了“敏感品”。可操作的動作:每年做一次“敏感度審計”,你的產品離數據、能源、基礎設施、軍民兩用有多遠?高敏感業務提前布局三件套:關鍵市場的本地化率(產能、人員、數據)、多區域冗余(任一市場歸零不致命)、身份并購(用一個當地品牌與法人做防波堤)。敏感度漂移的名單還在加長:消費級無人機被逐出多國政府采購,短視頻平臺在最大海外市場反復聽證,港口起重機、智能網聯汽車相繼被納入安全審查,這些行業五年前都自認為“賣的只是產品”。給自己的產品做敏感度打分時,標準不是你怎么定義它,而是對方的立法者可能怎么定義它。
3、并購出海,用美的公式交整合稅。三要素缺一不可:承諾獨立期(給被購團隊白紙黑字的穩定預期,庫卡拿到的是七年半)、母國市場喂養(把中國需求導給買來的能力,讓它先胖起來再談協同)、財務與數字化先并軌(錢和數據先通,人事和文化后動)。可操作的動作:并購協議簽署前,同步寫好《三年整合路線圖》并向被購方公開,遮遮掩掩的整合計劃,是人才流失的第一推手。
4、出海組織,別讓總部當遙控器。華為的答案是鐵三角加地區部,把決策權前推到聽得見炮聲的地方;美的的答案是區域自治加全球職能平臺,區域公司擁有產品適配與渠道決策權,總部只管品牌、資本與數字化底座。兩個答案的公約數:海外一線必須擁有真實的決策權與獨立的損益表。可操作的動作:檢查你的海外分支,它能不改總部產品直接賣嗎?能自主定價嗎?有自己的損益表嗎?三個“不能”,說明你還沒出海,只是把倉庫搬遠了。授權可以更工程化,給區域組織開四張授權單:定價權(區間內自主浮動)、產品適配權(本地化改型無須總部立項)、人事權(區域中層以下自主任免)、預算權(年度盤子內自主騰挪);四張單子發到哪一級,全球化就真實地推進到哪一級。華為的地區部與美的的海外區域公司,本質上都是這四張授權單的制度化版本。
授權之外還有一課:人的本地化,兩家殊途同歸。華為多數海外代表處的本地員工占比過半,本地化不只是合規姿態,更是獲取客戶信任與市場理解的必經之路。它的海外鐵軍從來是“中方骨干加本地軍團”的混編。美的的本地化走并購通道:東芝家電的日本管理層、庫卡的德國團隊、Arbonia的歐洲班底基本留任,中方派駐的是協同接口而不是接管者。兩條路徑背后是同一條鐵律:市場可以遠程銷售,信任無法遠程建立。檢驗一家企業全球化成色的最快辦法,是數一數它海外機構負責人名單里的本地面孔,比看海外收入占比更準。
五、下一個十年,誰的模式更經打
先說結論:未來十年,中國企業出海的默認劇本會更像美的,但底牌必須備一份華為。
這個判斷的宏觀底座是:出海已經從選擇題變成必答題。國內多數行業進入存量競爭,而中國制造在汽車、家電、光伏、鋰電、工程機械等領域握有全球最完整的成本與供應鏈優勢,汽車出口連續多年全球第一、家電出口長期占全球半壁,產能與能力的溢出是結構性的,不出海才是異常。問題因此從“要不要出去”變成了“以什么身份出去”:是繼續做世界的車間,還是像美的那樣做多國籍公司,還是像華為那樣做標準與體系的輸出者。三種身份的收入質量差著數量級,而升級路徑沒有捷徑,都要用十年計的本地化投入去換。
說默認像美的,是因為世界變了:關稅壁壘、本地含量法規、碳邊境稅,正在把“中國制造、全球銷售”的老劇本改寫成“多地制造、區域銷售”,這恰是美的模式的主場:五大洲產能、多重品牌身份、區域自治組織,天生為碎片化世界設計。美的自己的考題也在這里:多國籍化推高成本,OBM的品牌溢價能否跑贏新增的關稅與合規成本,43%的海外占比還能不能繼續爬,2025年海外增速15.9%快于整體,暫時給出了肯定答案。往前看,它的觀察點有三個:Arbonia等新并購能否復制庫卡式的消化曲線;北美市場的自有品牌能否在關稅墻內靠墨西哥產能站穩;以及印度、東南亞這些“下一個主場”的本地化建制速度。華為的觀察點則集中在“非敏感通道”的拓寬上:數字能源在中東斬獲大型儲能與光伏訂單,云與智能汽車方案隨中國車企出海,它正在測試一個命題:當設備被擋在門外,體系與標準能否繼續滲透。兩家的下一程答卷,會共同定義中國企業出海2.0的邊界。
說底牌備華為,是因為地緣稅的征收范圍只會擴大:當標準品一夜變敏感品,能救你的不是渠道和品牌,而是華為演示過的那套生存機制,不可替代的技術縱深、關鍵環節的備胎、以及一支在任何市場都能重建業務的組織能力。華為的海外故事最深的啟示不是它曾占領170國,而是它被沒收近半版圖之后依然活著、依然在剩下的市場里增長——全球化的終極能力,不是擴張能力,是被剝奪之后的再生能力。
兩家的下一程都有硬仗。華為要回答:在被圍堵的邊界內,海外業務的第二增長曲線(能源、云、智能汽車出海)能否把三成占比重新抬起來。美的要回答:當全球家電盤子進入低增長,買來的版圖能否長出內生的增長,Arbonia們不能只是身份證,還得是發動機。答案都要用十年來寫,而十年正是出海這門生意的最小計量單位。
六、結語:寫給布局海外經營者的思考總結
第一,產品性質決定出海模式。系統直銷,標準品借船,先給自己的產品定性,再給組織和預算定型;這道題答錯,勤奮全是浪費。
第二,沒有免稅的全球化,只有選對稅種的全球化。直銷交地緣稅,并購交整合稅,把稅提前計提進戰略:敏感度審計、本地化三件套、整合路線圖,都是稅前抵扣項。
第三,全球化的終極能力是再生能力。版圖會被沒收,品牌會被抵制,唯有技術縱深、組織鐵軍和多重身份這三樣東西,能讓你在任何一塊被清零的市場上重新長出來。
數據來源說明:華為數據來自華為2025年年度報告(中國市場收入6,162億元、占比約70%)及公開史料(2005年海外首超國內、2008年前后海外占比約四分之三為公開報道通行口徑、170余國運營、2019年后多國5G禁令);美的數據來自美的集團2025年年度報告(海外收入1,959億元、增長15.9%、自營分公司覆蓋國家27增至50、自有品牌32個細分品類市占率第一為公司口徑)及公開資料(1988年自營進出口權、2007年越南基地、2016—2017年東芝/Clivet/Eureka/庫卡/Servotronix并購及金額、2022年庫卡私有化、2024年Arbonia收購約7.6億歐元與H股上市、商譽規模據年報約290億元)。本文不構成投資建議。