一家沒有壞消息的公司,跌掉了兩成市值
2026年6月18日,紐約證券交易所開盤,埃森哲低開近19%,收盤跌幅接近20%——彭博稱之為這家公司2001年上市以來最大單日跌幅。刺眼的地方在于:當天公布的2026財年三季報里幾乎找不到傳統(tǒng)意義上的壞消息。當季營收187.2億美元,同比還增長6%;攤薄每股收益3.80美元,增長9%;自由現(xiàn)金流36億美元;本財年迄今拿下104個金額超1億美元的大客戶訂單,同比還多了13%。
讓市場奪路而逃的是另外兩個數(shù)字:當季新簽訂單同比下降2%——就在三個月前,二季度訂單還創(chuàng)下221億美元的歷史紀錄;全年營收增長指引收窄到按固定匯率3%至4%。跌2%的訂單和漲9%的利潤放在一起,市場毫不猶豫地選擇相信前者。此后一個月,跌勢未止:股票年初還在259美元,7月13日收于138.52美元,52周最低觸及118.15美元,年內(nèi)接近腰斬,市盈率被壓到上市25年以來的最低區(qū)間。把鏡頭拉遠看更殘酷:這家公司穿越過互聯(lián)網(wǎng)泡沫、金融危機和疫情,25年里從未在一個交易日里跌掉這么多——安然事件都沒做到的事,一份訂單同比負2%的財報做到了。
7月14日,IBM發(fā)布二季度初步業(yè)績預警,咨詢業(yè)務收入停滯,CEO阿爾溫德·克里希納罕見地說出“這個季度我們踉蹌了”(this quarter we faltered),股價單日暴跌超過兩成。一個月之內(nèi),全球咨詢與IT服務業(yè)市值最大的兩家公司先后被資本市場用腳投票。
這不再是一家公司的財報事故。咨詢業(yè)賣了七十年的商品本質(zhì)上只有一種:經(jīng)過組織的人類智力,計價單位叫“人天”。生成式AI是七十年來第一個讓這種商品出現(xiàn)平替的技術(shù)。埃森哲——全球最大、最靈敏、轉(zhuǎn)型最堅決的專業(yè)服務公司。它的警報,是整個“人天經(jīng)濟”的礦井金絲雀。這篇文章要討論的,是這只金絲雀究竟聞到了什么氣體,以及每一個賣智力、買智力的中國企業(yè),該從中讀出什么。
一、6月18日的暴跌解剖:三層恐懼,一層比一層深
先還原市場的賬。營收187.2億美元只比分析師預期的187.8億低了千分之三,這解釋不了20%的跌幅;訂單同比降2%、環(huán)比降13%,絕對水位仍在190億美元級別,單看也算不上塌方。真正刺激神經(jīng)的是變臉的速度:3月19日的二季報還在創(chuàng)造歷史——221億美元訂單、41個單季億元級客戶雙雙破紀錄,管理層言必稱大規(guī)模重塑需求強勁;三個月后風向驟轉(zhuǎn)。從盛夏直接入冬只用了一個季度,這不是業(yè)務塌方的速度,而是資本市場給“人天經(jīng)濟”重新設定貼現(xiàn)率的速度。真正被定價的,是三層遞進的恐懼。
第一層是周期性的:宏觀不確定加上美國聯(lián)邦政府開支收縮,企業(yè)最先砍的永遠是可自由支配的咨詢預算。管理層自己把全年指引里約1個百分點的拖累歸因于美國聯(lián)邦業(yè)務——政府效率運動對咨詢采購的削減,從2025年初一直延續(xù)至今。這一層不可怕,咨詢業(yè)每十年都要經(jīng)歷一次。
第二層是結(jié)構(gòu)性的:客戶沒有削減總預算,而是把錢從“聽建議”搬到了“要落地”。企業(yè)買AI戰(zhàn)略PPT的熱情正在消退,買“直接給我上系統(tǒng)、給我出結(jié)果”的需求在上升——這對按人天計價的高毛利咨詢是壞消息,對交付導向的低毛利業(yè)務是好消息,混在一起就是營收還在漲、利潤率承壓、訂單結(jié)構(gòu)變差。
第三層才是范式性的:也是6月18日真正被定價的那一層:AI開始直接替代交付本身。研究綜述、行業(yè)對標、財務建模、訪談紀要、PPT初稿、測試代碼——這些昨天還按每小時數(shù)百美元計費的工作,今天一個大模型訂閱賬號就能完成大半。今年2月,Anthropic發(fā)布新一代企業(yè)級AI工具的當天,埃森哲股價應聲下跌——市場已經(jīng)建立了條件反射:AI產(chǎn)品每前進一步,人天生意就后退一步。Forrester在2025年的行業(yè)報告里給出過一個數(shù)字:使用AI工具的咨詢公司報告了約40%的生產(chǎn)率提升。40%的生產(chǎn)率提升翻譯成商業(yè)語言就是:同樣的交付,理論上可以少賣40%的人天。對一個按小時開發(fā)票的行業(yè)來說,生產(chǎn)率革命與收入危機,從來就是同一件事的兩個名字。
這里有一個必須說破的反諷。埃森哲恰恰是這場AI浪潮里賺到真金白銀最多的服務商:自2023財年以來累計簽下逾90億美元生成式AI訂單,其中2025財年一年就新簽59億美元;公司口徑的“先進AI”相關(guān)收入2025財年達到27億美元,一年翻了三倍。一家把AI賣得最好的公司,同時被市場定價為AI的頭號受害者——這并不矛盾。賣鏟子的收入是按年結(jié)算的,河床改道是永久的。市場恐懼的不是埃森哲不會做AI生意,而是AI生意做得越大,越證明客戶確實可以用更少的人天辦成過去的事。
暴跌同一周,埃森哲宣布豪擲41.8億美元收購Dragos、runZero、NetRise三家網(wǎng)絡安全公司——在AI攻擊指數(shù)級增長、人類必須擔責的領(lǐng)域?qū)ふ倚略鲩L。這個動作本身,就是管理層對上述判斷的無聲背書。
二、變革史讀法:最會替別人變革的公司,輪到給自己開刀
評價埃森哲,先要承認一個事實:這家公司自己就是商業(yè)史上罕見的變革幸存者,而且不止一次。
它的前身安達信咨詢在2000年8月經(jīng)國際仲裁與安達信會計師事務所徹底分家,付出約10億美元代價并被迫放棄使用五十年的名字,2001年1月倉促改名Accenture,7月上市。當年秋天,安然事件引爆,次年,百年老店安達信轟然解體——如果分家晚兩年,今天世界五百強的服務商名單里不會有這家公司。改名救了它的命,這是商業(yè)史開的一個冷玩笑,但接住這個玩笑需要的是決斷力。
第二次自我革命更能說明問題。2013年前后,時任CEO皮埃爾·南特姆(Pierre Nanterme)判斷數(shù)字化將吞噬傳統(tǒng)系統(tǒng)集成,發(fā)起“向數(shù)字轉(zhuǎn)身”:五年之內(nèi),把一家以ERP實施和外包見長的公司,改造成數(shù)字、云與安全業(yè)務占收入半壁以上的新物種,等到2020年疫情引爆全球云需求,埃森哲兩年營收從443億美元沖到616億美元。踩點之準,被同行稱為“跟著客戶預算搬家”的教科書。
這正是埃森哲的天賦,也是它的宿命:作為乙方之王,它的每一次變革都是客戶預算遷移驅(qū)動的——從ERP到互聯(lián)網(wǎng),從數(shù)字化到云,它總能提前兩年聞到客戶預算的流向,然后把幾十萬人的組織轉(zhuǎn)過去。但請注意一個歷史規(guī)律:此前每一波技術(shù)浪潮——ERP、互聯(lián)網(wǎng)、云——都增加了對人天的總需求,浪潮越大,項目越多,人頭越多。生成式AI是第一個方向相反的浪潮:它壓縮人天需求。埃森哲第一次面對一個不能靠“多招人、轉(zhuǎn)技能”來沖浪的時代。行業(yè)史上不是沒有先例:上一個被迫回答“核心商品被技術(shù)平替怎么辦”的巨頭是IBM——大型機被PC與分布式架構(gòu)平替之后,郭士納把公司改造成服務商才撿回一條命。歷史的諷刺在于,這一次輪到“服務”本身被平替,而當年靠服務上岸的IBM,與把服務做到極致的埃森哲,在同一個夏天雙雙拉響警報。
會計學證據(jù)可以把這個困境釘死。2025財年,埃森哲營收697億美元,財年末員工約77.9萬人,人均年產(chǎn)出不足9萬美元;往前翻二十年,這個數(shù)字幾乎沒有增長——因為增長模式就是“人頭×單價”的線性放大,靠把交付中心搬到印度(如今埃森哲三分之一以上的員工在印度)維持單價競爭力。收入與人頭鎖死,是勞動力套利模式的胎記。微軟人均產(chǎn)出超過80萬美元,埃森哲不足9萬——AI攻擊的正是這個數(shù)量級差距背后的商業(yè)模式。
支撐這臺人頭機器高速運轉(zhuǎn)的還有另一個引擎:以并購代研發(fā)。埃森哲每年把數(shù)十億美元花在“買能力”上——僅2026財年二季度就投入約16億美元收購AI相關(guān)公司,6月更一舉砸下41.8億美元買安全——用吞并小公司的方式完成能力年檢,這套打法過去二十年屢試不爽。如今的麻煩在于:當能力的半衰期從十年縮短到十八個月,很多能力還沒整合完就已經(jīng)貶值,買入的速度第一次追不上過時的速度。
再用系列方法論做一次體檢。變革臨界點三信號:第一,核心客戶預算結(jié)構(gòu)是否不可逆遷移——是。訂單降2%只是溫度計讀數(shù),方向才是病理:麥肯錫據(jù)多家美國媒體報道正在推進約一成、涉及數(shù)千人的崗位收縮,重災區(qū)是研究與后臺職能;畢馬威裁減了約400個美國咨詢崗位;貝恩、BCG、德勤都在放緩招聘。全行業(yè)同時收縮初級崗位,只有一種解釋:客戶不再愿意為初級智力付咨詢價。第二,企業(yè)安身立命的能力資產(chǎn)單位價值是否被新范式系統(tǒng)性壓縮——是。人天的定價基礎是稀缺性,當模型把MBB七十年的方法論壓縮進一個訂閱賬號,稀缺性的堤壩就撤了。第三,管理層是否公開承認反應速度落后于環(huán)境——是,而且是行業(yè)里承認得最痛快的。2025年9月,CEO朱莉·斯威特(Julie Sweet)宣布8.65億美元重組計劃(后續(xù)追加到9億美元級),原話是:對那些“重新培訓不是可行路徑”的員工,“在壓縮的時間線上退出”(exiting on a compressed timeline)——一個季度內(nèi)1.1萬人離開;同時宣布公司已有55萬人完成生成式AI基礎培訓。
三信號齊備。這是范式問題,不是周期問題。對范式問題,熬是熬不過去的。
三、對照實驗:乙方之王的賬本,和史上最強甲方的賬本
這篇文章的對照組不是“埃森哲學華為”,而是反過來——華為可能是世界上最著名、最成功的“人天買家”。看懂華為這個甲方二十年買了什么,就能看懂咨詢業(yè)的哪一部分會死、哪一部分會更值錢。
1998年,營收89億元人民幣的華為拍板引進IBM做管理變革,首期顧問費約4,800萬美元,折合當時約4億元人民幣,接近全年收入的5%,任正非不還價:“砍了價,他就會砍服務。”此后二十余年,華為的變革顧問名單幾乎集齊了全球頂級機構(gòu),管理變革累計投入以百億元計。
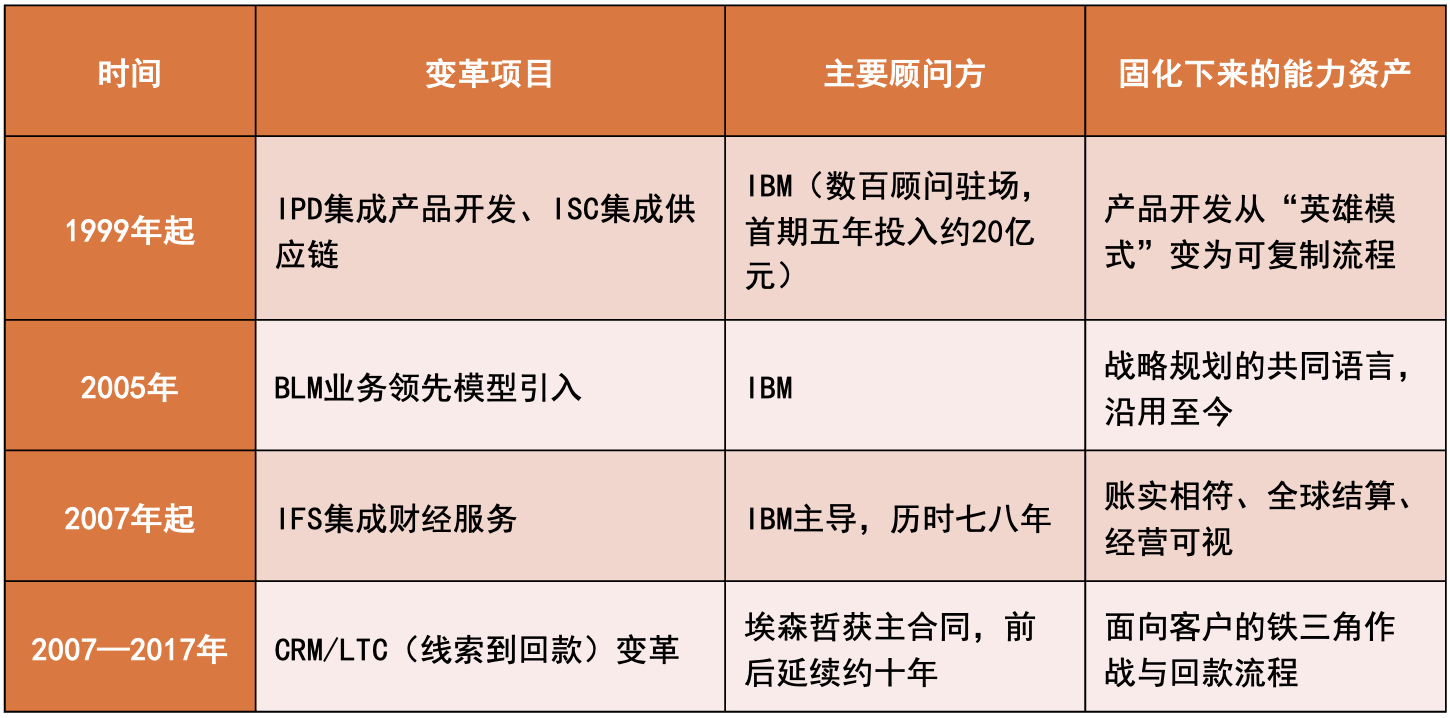
數(shù)據(jù)來源:華為公開史料、《華為基本法》相關(guān)文獻
及多個中文管理研究來源;投入數(shù)字為公開口徑。
注意這張表的關(guān)鍵:埃森哲自己就在其中——華為LTC變革的主合同就是埃森哲的。華為買了二十年人天,但它從頭到尾買的都不是人天,而是能力移植。任正非的原則是“先僵化、后優(yōu)化、再固化”,“要穿美國鞋,就得削足適履”——顧問走了,流程留下,長進組織的肌肉里。這就是同一筆咨詢費的兩種命運:把咨詢當外腦租賃的公司,AI來了確實可以退租,而且應該退租;把咨詢當器官移植的公司,買到的東西AI替代不了,因為它買完就內(nèi)化成了自己的組織能力。
咨詢業(yè)的未來分化就藏在這里:可被租賃的人天會塌方,能被移植的能力會漲價——這也是本輪行業(yè)分化中,定價權(quán)重新洗牌的全部劇本。
公道話要說兩面。華為模式的前提是甲方自己有強悍的消化系統(tǒng)——數(shù)千人規(guī)模的變革項目組、一把手把變革當政治工程來抓、十年不動搖的投入意志。絕大多數(shù)企業(yè)買咨詢失敗,不是顧問不行,而是甲方?jīng)]有“變革操作系統(tǒng)”:同一套IPD流程,裝在有危機感、有投入意志、有自我批判機制的組織上,和裝在等著顧問交鑰匙的組織上,跑出的是相反結(jié)果。另一面,埃森哲的真實優(yōu)勢也不容低估:它物理性地坐在幾千家全球大企業(yè)的流程現(xiàn)場,服務著財富500強的絕大多數(shù);104個億元級美元客戶關(guān)系,是任何AI創(chuàng)業(yè)公司十年也建不起來的分發(fā)網(wǎng)絡;把任何新技術(shù)翻譯成企業(yè)級流程的工程化能力,眼下仍然稀缺。宣判它死刑的人,和三個月前把它訂單紀錄外推成永續(xù)增長的人,犯的是同一種錯誤。
四、反向課程:埃森哲的警報,其實是替中國企業(yè)拉響的
第一課:如果收入約等于人頭乘以單價,AI就不是效率問題,是資產(chǎn)負債表問題。這門課的聽眾遠不止咨詢公司——設計院、律師事務所、會計師事務所、軟件外包、廣告公司、系統(tǒng)集成商、工程監(jiān)理,中國有數(shù)以百萬計的白領(lǐng)坐在“人天生意”里。可操作的動作:給自己算一次“AI暴露率”——把全部交付拆解成任務顆粒,標出哪些屬于“檢索—整理—初稿”型(高危),哪些屬于“擔責—談判—拍板”型(抗AI),高危任務占收入比重超過四成的,商業(yè)模式重構(gòu)就不該再排在明年。試點建議:選一個部門做六個月實驗,目標不是“用上AI”,而是“同樣的交付,人天減半,報價體系跟著改”。
第二課:向斯威特學開刀的速度,向華為學開刀的深度。斯威特的重組值得尊敬的地方在于快和狠:2025年9月1日,五十多年積累的組織結(jié)構(gòu)——戰(zhàn)略、咨詢、技術(shù)、運營、Song、Industry X——一夜之間合并成一個“重塑服務”(Reinvention Services)單元,連“顧問”這個職業(yè)稱謂都改成了“重塑者”;名字可以商榷,方向極其嚴肅:從賣建議轉(zhuǎn)向賣結(jié)果。但用華為的標尺量,這一刀還不夠深——它至今沒有敢動咨詢業(yè)真正的圣牛:按人天計價的定價模式。按結(jié)果計價喊了十年,占比始終有限,因為動定價就是動合伙人分配、動考核、動權(quán)力。華為IPD變革當年動的恰恰是權(quán)力結(jié)構(gòu)——研發(fā)從部門制轉(zhuǎn)向項目制,反對變革的高管被降職調(diào)崗,任正非站在臺上說“先僵化”。判斷一場重組是真變革還是化妝術(shù),就問三個問題:動定價模式了嗎?動權(quán)力結(jié)構(gòu)了嗎?動考核指揮棒了嗎?三個都沒動的,是給舊模式補妝。
第三課:甲方的機會來了——用AI把變革的價格打下來,把深度提上去。華為1998年要花年收入的5%才能買到世界級流程知識,因為那些知識壟斷在幾家公司的顧問頭腦里。今天,大模型已經(jīng)把全球管理咨詢業(yè)積累的公開方法論壓縮到了邊際成本接近零的地步。中型企業(yè)第一次有機會用“一名資深顧問+AI工作臺”的配置,做過去只有巨頭才買得起的流程再造。但有一樣東西AI給不了:擔責與對抗。顧問真正的高價值時刻,是他拿著數(shù)據(jù)跟一把手拍桌子的時刻,是變革卡在權(quán)力結(jié)構(gòu)上時他去當惡人的時刻。可操作的動作:把咨詢預算一分為二——知識獲取交給AI和小團隊,擔責與對抗保留給人,讓顧問從“寫報告的”變成你的藍軍。舉一個具體的中國場景:一家三千人的設計院,過去做一次組織與流程再造,國際咨詢公司的標價常在千萬元級,二十人項目組進場半年;今天,一位真正操盤過變革的資深顧問帶三五個內(nèi)部骨干,配上大模型工作臺做資料研究、方案比對與文檔生產(chǎn),同樣深度的診斷可以在預算縮一個數(shù)量級的前提下完成——省下的錢,足夠把試點從一個部門擴大到一個事業(yè)部。變革的門票價格,第一次降到了中型企業(yè)買得起的水平,這是AI送給中國甲方的真正禮物。
第四課:AI吃掉初級人天,斷的是十年后的人才鏈,賬要今天付。咨詢公司不招分析師,十年后就沒有合伙人;律所不招助理,十年后就沒有能上庭的合伙人;企業(yè)不招管培生,十年后就沒有中層。這是所有專業(yè)組織共同的斷代危機,而AI讓它從慢性病變成急性病。華為的對照做法:21萬員工里研發(fā)人員11.4萬、占53.7%,至今堅持大規(guī)模招收應屆生,用“訓戰(zhàn)結(jié)合”把新兵直接放進真實項目——因為它清楚,能力鏈條斷一代就是斷永遠。可操作的動作:用AI提效省下的人天成本,固定抽出一個比例設為“學徒預算”;考核AI時代的中層管理者,不看他管多少人,看他一年帶出幾個能獨立擔責的人。
五、生死之問:金絲雀會不會死,礦井要不要撤
埃森哲手里的防守牌相當厚實。訂單盤子里常年約一半是管理服務長約——外包合同有多年期粘性,而且AI提效的第一受益人恰恰是外包商自己:同一份固定價合同,用AI壓縮自己的交付成本,短期利潤率不降反升。但這層紅利有保質(zhì)期——合同到期重談時,甲方會把AI紅利要回去,博弈的時鐘由續(xù)簽周期決定,留給埃森哲改造商業(yè)模式的窗口,大約就是一個合同周期,三年上下。現(xiàn)金流依然是印鈔機級別:單季自由現(xiàn)金流36億美元,單季向股東返還22億美元。進攻牌有三張:41.8億美元買下的網(wǎng)絡安全組合,押注的是AI攻擊時代人類擔責型服務的剛需;27億美元且一年翻三倍的先進AI收入;以及最被低估的一張——它在幾千家大企業(yè)流程現(xiàn)場的物理存在,AI落地的“最后一公里”眼下仍然要人來走。
風險也要冷講。第一筆賬是增長數(shù)學:先進AI收入27億,就算年年翻倍,對697億的盤子而言,也追不上傳統(tǒng)人天業(yè)務若以每年5%到10%的速度通縮撕開的口子——新引擎的推力暫時小于舊引擎的衰減,這正是“新舊引擎賽跑”里最考驗心臟的階段。第二筆賬更兇:連“AI落地”本身也在被產(chǎn)品化——模型廠商的企業(yè)級產(chǎn)品正在把實施、集成、運維一步步變成軟件功能,2月那次Anthropic發(fā)布會當天的股價反應說明,市場已經(jīng)開始給“最后一公里被軟件吃掉”定價。第三筆賬在人身上:一邊“壓縮時間線退出”1.1萬人,一邊財年內(nèi)員工總數(shù)又回升到約79.9萬——這家公司還沒有真正回答,79萬人的金字塔和AI時代的商業(yè)模式之間,到底差幾萬人、差哪幾層。
判定:埃森哲已經(jīng)站在變革臨界點上,但臨界點不等于死亡線。它是全行業(yè)里最有資格完成這場變革的玩家——現(xiàn)金流最厚、客戶網(wǎng)絡最廣、管理層刀口向內(nèi)最快。真正的懸念只有一個:它敢不敢把最后的圣牛——人天計價——牽上手術(shù)臺。此后八個季度,觀察者只需盯住三個數(shù):人均收入是否開始脫離人頭曲線向上走,按結(jié)果計價的合同占比是否突破象征性水位,生成式AI訂單轉(zhuǎn)化為收入的比率是否持續(xù)爬升。三個數(shù)向好,變革成立;三個數(shù)原地踏步,再漂亮的季報也只是舊模式的余溫。咨詢業(yè)不會消失,但會變瘦,而瘦下來的身形里,初級白領(lǐng)的位置最少。
金絲雀大概率不會死。但金絲雀的使命本來就不是活給自己看的——它是替礦井里所有人試毒的。礦井里的人,包括每一家收入結(jié)構(gòu)里藏著“經(jīng)過組織的初級智力”的公司。
六、結(jié)語:給中國企業(yè)管理者的三句話
第一句:先算AI暴露率,再談AI戰(zhàn)略。把你的損益表翻開,問一個問題:收入里有多大比例,本質(zhì)上是把初級智力組織起來轉(zhuǎn)售?那個比例就是你的敞口。敞口大的公司,2026年該做的不是買幾個AI工具,而是重畫商業(yè)模式。
第二句:換一種姿勢買咨詢——從租人天,改為買移植。華為二十年的甲方經(jīng)驗濃縮成一條:顧問費的唯一合格產(chǎn)出,是顧問走后留在你組織里的流程與能力。AI時代這條原則升級為:知識找AI要,擔責找人要,能力必須長在自己身上。
第三句:給組織留學徒。AI替你省下的每一筆人天費用,抽一部分投給能擔責的年輕人。否則十年之后,你的公司里只剩下AI,和一群等退休的人。組織能力的復利,從來都是從最不劃算的那幾個學徒身上開始計息的。
6月18日那天蒸發(fā)的,從來不只是埃森哲的兩成市值,而是整個白領(lǐng)經(jīng)濟舊定價體系被重新估值的第一筆減值。埃森哲的警報響給它自己,也響給所有以出售組織化智力為生的機構(gòu)——包括還沒意識到自己也在其中的那些。
警報的意義不在于宣布危險,而在于宣布:從現(xiàn)在起,裝睡的代價開始計息了。
數(shù)據(jù)來源說明:本文關(guān)鍵數(shù)據(jù)來自埃森哲2025財年四季報及全年業(yè)績(2025年9月25日)、2026財年二季報(2026年3月19日)、三季報(2026年6月18日)等公司新聞稿與SEC文件;彭博、CNBC、《財富》、Motley Fool、Fast Company等媒體2025年9月至2026年7月的報道;IBM二季度初步業(yè)績預警相關(guān)公開報道(2026年7月14日);Forrester《2025年專業(yè)服務業(yè)AI報告》公開轉(zhuǎn)述口徑;華為數(shù)據(jù)來自華為歷年年報、《華為基本法》及公開管理研究文獻。股價為公開市場數(shù)據(jù),截至2026年7月14日。文中麥肯錫等未上市機構(gòu)人員調(diào)整數(shù)字為媒體報道口徑,未經(jīng)當事方財報驗證。本文不構(gòu)成投資建議。