2026年7月14日,紐約。
IBM在開盤前發布了一份不到千字的初步業績預警,隨后股價在盤中一度暴跌26%,收盤跌幅約25.21%,——這是1987年10月19日“黑色星期一”(當日跌幅23.7%)以來,這家公司最慘烈的一個交易日,也極可能是其115年歷史上最大的單日跌幅。彭博社稱,若以盤中最大跌幅計,這至少是1968年以來的紀錄。
預警的內容并不復雜:二季度初步營收172億美元,同比僅增長1%,低于市場預期的178.6億美元;調整后每股收益2.93美元,低于預期的3.01美元。分部看,軟件增長5%——而管理層年初給全年的指引是超過10%;咨詢業務原地踏步;基礎設施收入下滑7%。
真正讓市場膽寒的,是CEO克里希納(Arvind Krishna)在致投資者信中罕見直白的兩句話:“這個季度我們跌倒了(this quarter we faltered)”,以及“我們沒有足夠快地適應和行動(We did not adapt and move quickly enough)”。
一個交易日之內,IBM市值從約2,730億美元跌至約2,050億美元,蒸發近700億美元——這個數字,約等于IBM 2025年全年的營業收入(675.4億美元)。換句話說,市場用一天時間,抹掉了這家公司一整年的生意。
而僅僅六周之前的6月2日,IBM股價還創下332.46美元的歷史新高,市值站上3,100億美元。同一天,公司高調宣布未來五年追加超過100億美元投資量子計算。從歷史之巔到歷史之谷,只用了42天。
對于中國企業的管理者,這條K線的價值不在IBM本身,而在一組對照:28年前,一家營收89億元人民幣的中國公司,把當年利潤的相當部分拿出來,向營收817億美元的IBM拜師學藝,任正非留下“先僵化、后優化、再固化”“要穿美國鞋,就得削足適履”的名言。28年后,學生的年收入(8,809億元人民幣,約1,230億美元)已接近老師的兩倍,而老師正在經歷歷史上最深的一次信任崩塌。
同一套管理體系,兩條完全相反的曲線。曲線分岔的地方,藏著關于“變革”這件事的幾乎全部秘密。本文試圖回答三個問題:IBM到底怎么了?作為老師的IBM,今天反過來該向學生華為學什么?以及,在AI與量子計算的雙重時代變局中,這頭大象還能不能再跳一次舞。
一、42天的崩塌解剖:市場究竟在恐懼什么
把7月14日的暴跌孤立地看,很容易得出“一次財報事故”的輕率結論。但如果把2026年上半年IBM的遭遇連成一條線,就會發現這是一場蓄積了五個月的信心塌方,暴跌只是最后一塊磚的墜落。
第一擊發生在2月23日。當天,AI公司Anthropic宣布其編程智能體Claude Code具備大規模現代化COBOL代碼的能力——COBOL,正是支撐IBM大型機數十年“年金式收入”的古老語言。消息一出,IBM單日暴跌13.2%,創2000年10月以來最大跌幅,約400億美元市值瞬間蒸發。這是資本市場第一次用真金白銀投票表達一個判斷:AI不再只是IBM的生意機會,它開始直接瞄準IBM最深的那條護城河——被鎖定在大型機上的、“貴到沒人敢動、難到沒人會動”的存量系統。當遷移成本因AI而系統性坍縮時,鎖定即告瓦解。
第二擊發生在4月的一季報。數字其實相當體面:營收159.2億美元,同比增長9%(固定匯率口徑6%);軟件收入70.5億美元,增長11%;自由現金流22億美元,創十多年來最佳一季度;z17大型機收入大漲51%。但股價盤后照跌6%—8%。市場盯住的是兩處裂縫:一是整體增速較上季的12%明顯放緩;二是IBM引以為傲的125億美元生成式AI訂單簿中,約八成沉淀在咨詢業務——而咨詢,恰恰是被普遍認為最先遭AI替代的“人天生意”。這里必須做一個專業提醒:這個125億美元是2023年以來“成立至今累計”的簽約與訂單口徑,并非年度收入。用累計訂單講AI故事,本身就折射出當期AI收入的單薄。
第三擊頗具黑色幽默,來自IBM自己。6月17日,IBM商業價值研究院聯合牛津經濟研究院發布了一項覆蓋16國、17個行業、1,000名高管的《AI主權的計算》研究:91%的高管承認已無法完全厘清自身在AI供應商、模型與基礎設施上的依賴關系;71%表示更換主要AI供應商將非常困難;68%在數據主權合規上舉步維艱;只有7%的企業達到了最高的AI控制成熟度。IBM的本意是論證“所以你們需要IBM這樣的中立治理層”,市場讀出的卻是另一層含義:客戶對AI的失控感如此普遍,接下來最理性的動作可能不是加大投入,而是凍結投入——這將直接沖擊watsonx產品族的近期收入。次日,同行埃森哲下調2026財年收入指引(三季度訂單同比下滑2%),開盤暴跌17%,把整個IT服務板塊拖下水。IBM從6月2日的332.46美元一路跌至6月18日的249.10美元,六個交易日蒸發超過五分之一。
第四擊,就是7月14日的預警本身。但其歸因方式,比數字更值得管理者細讀。克里希納的解釋是:6月最后幾周,客戶為了在漲價前搶購供應緊張的服務器、存儲和內存——這些硬件正被AI數據中心的軍備競賽大口吞噬——臨時把季度資本開支從IBM的主機和軟件上挪走了;同時多個大額訂單未能按預期時點簽署。他特意補了一句:這些“不是借口,是現實”。
把四擊合起來看,市場恐懼的其實是三件結構性的事,而非一個季度的數字:
其一,替代性恐懼。AI正在壓縮IBM兩大收入支柱的單位價值:咨詢賣的是人天,軟件賣的是許可與訂閱,而生成式AI同時在讓“人天更少、許可更可替代”。一個來自IBM自家的證詞最具說服力——今年溫網期間,IBM的AI開發工具Bob用47分鐘完成了賽事1.5萬條歷史圖文檔案的全部遷移,而這項工作過去要專業團隊干幾個月。IBM把它當廣告發布,但每一個咨詢業與軟件業的從業者都讀得懂弦外之音:這既是IBM的能力展示,也是“人天生意”的訃告初稿。
其二,擠出性恐懼。這次二季度暴雷揭示了AI沖擊的另一面刀刃:即便AI不直接替代你,它也在虹吸客戶的錢包。全球企業IT預算的增量乃至存量,正在被GPU、內存、存儲的搶購潮系統性抽走。IBM不幸站在了軍備競賽的買方陣營客戶名單上,卻幾乎不在賣方名單里——它既不賣GPU,也沒有超大規模云。當潮水改道,它連自己最核心客戶的資本開支流向都沒能提前察覺。
其三,感知與反應速度的恐懼。“我們沒有足夠快地適應和行動”——CEO的這句自我裁決,在變革管理的語境里是最重的指控。它說明問題不在戰略文本,而在組織的神經系統:一線的市場感知沒能及時傳導為總部的資源動作。環境變化的速度,超過了組織適應的速度——而這,正是“變革臨界點”的教科書定義。
股價可以反彈(事實上7月22日的正式財報后大概率會有技術性修復),但上述三個問題沒有一個會因反彈而消失。溫度計不是病因,可39度的高燒明確無誤地告訴你:該去看病了。
二、一個世紀,三次革命:IBM變革史的另一種讀法
要判斷IBM是否又到了變革臨界點,得先弄清楚它此前的臨界點是如何度過的——以及,度過之后發生了什么。把115年的歷史攤開,IBM有過三次教科書級的自我革命,也有過夾在革命之間、被慢慢透支掉的漫長歲月。
第一次革命/ 1964年,System/360——“賭上整個公司”
小沃森力排眾議,投入50億美元研發System/360大型機——這筆錢超過IBM當年營收(約32億美元)的1.5倍,《財富》雜志稱之為“50億美元的豪賭”。這次變革最深刻之處不在投入規模,而在其性質:System/360讓IBM自己所有的存量產品線一夜過時。主動革自己的命,換來了此后二十余年對全球計算產業的統治。請記住這個范式,本文結尾還會用到它。
第二次革命/ 1993年,郭士納——從深淵邊緣轉身
1991至1993年,IBM累計虧損近160億美元,其中1993年單年虧損81億美元,創下當時美國企業史紀錄;董事會一度已決定將公司分拆出售,媒體在寫訃告。郭士納作為第一位空降的外部CEO,做了三件逆共識的事:拒絕分拆,保住“整合服務”這張別人都沒有的牌;把公司的重心從“賣盒子”轉向“賣解決方案”,到2001年服務收入已占總營收四成以上,取代硬件成為第一大來源;以及那句著名的“IBM現在最不需要的就是愿景”——先止血、先贏單、先重建與客戶的信任。為了給變革騰出資源,1993年IBM歷史上首次削減股息,且一年之內連砍兩刀,年度股息從4.84美元直落至1美元。請同樣記住這個細節:偉大的變革者,敢于向資本市場要回資源配置的主權。
正是在郭士納變革如日中天的1997年底,任正非到訪IBM。1998年,年營收89億元人民幣、員工約8,000人的華為,與年營收817億美元、員工約29萬人的IBM簽約——體量相差76倍的師生關系就此建立。僅首期“IT策略與規劃”項目,IBM開出的顧問費就高達4,800萬美元,折合約4億元人民幣,相當于華為當年銷售收入的近5%;任正非拍板不許還價,理由是“砍了價,他就會砍服務”。此后從IPD(集成產品開發)、ISC(集成供應鏈),到2007年啟動、同樣由IBM主導的IFS集成財經變革,再到引入BLM戰略方法論,數百名IBM顧問先后駐場,華為為這場持續二十余年的管理體系再造累計投入以百億元計。“先僵化、后優化、再固化”不是引進一套流程,而是一次自我否定式的組織換血。
然后,革命停了,收租開始了。 2002年郭士納交棒后,彭明盛時代的方向選擇本身并不錯:2002年35億美元收購普華永道咨詢,2004年把PC業務賣給聯想,持續向“高價值”遷移。但從“2010路線圖”到“2015路線圖”,IBM把公司的操作系統悄悄換成了財務模型——向華爾街承諾2015年實現每股收益20美元,然后用一切手段去湊這個數。手段清單里,回購排第一:僅2005至2014十年間,IBM累計回購自家股票超過1,100億美元,其中2007年一年就砸下188億美元。到2014年10月,羅睿蘭不得不公開放棄“每股收益20美元”的承諾——這個數字最終也從未達成,但它已經統治了IBM整整十年的資源配置。
羅睿蘭的八年(2012—2020)是賬單送達的八年:營收連續22個季度同比下滑;2011年在《危險邊緣》問答節目中一戰封神的Watson,在醫療領域累計砸下超過40億美元收購(Truven、Merge、Phytel等),最終于2022年初以約10億美元的價格將Watson Health資產賤賣離場;云計算上,2013年輸掉CIA的6億美元云合同才如夢初醒,20億美元收購SoftLayer杯水車薪,只能眼看AWS與Azure把公有云做成每年數千億美元的市場;2014年,連x86服務器業務也賣給了聯想。2019年,IBM以340億美元收購紅帽——公司史上最大并購,本質上是為錯過的云時代補一張遲到的站臺票。
第三次革命/ 2020年至今,克里希納的“聚焦手術”
2021年11月,IBM把年收入約190億美元、約9萬名員工的基礎設施托管服務分拆為Kyndryl獨立上市——這是IBM歷史上最大的一次主動“減法”;隨后聚焦混合云與AI雙主線:2023年發布watsonx,2025年初以64億美元完成對HashiCorp的收購,2026年初又提前完成對數據流平臺Confluent的交割。成績單是實打實的:2025年全年營收675.4億美元,增長8%,為十幾年來最佳;自由現金流147億美元,同比多增20億;軟件收入逼近300億美元;搭載AI推理加速的z17大型機在四季度帶動IBM Z收入暴漲67%。2026年1月28日發布年報那天,克里希納的措辭是“以強勢姿態進入2026年”。
然而,把鏡頭拉到足夠遠,另一組數字會讓所有的季度捷報黯然失色:1993年郭士納接手時,IBM營收627億美元;2025年,675億美元。三十二年,名義增長7.6%,扣除通脹,實際規模萎縮了一半以上。 2011年IBM營收曾達到1,069億美元的峰值,即便把分拆出去的Kyndryl加回來,今天也遠回不到那個高度。同一時段,華為的收入從1993年的4.1億元人民幣增長到8,809億元——兩千余倍。
所以,對IBM病灶的準確診斷不是“不變革”。這家公司變革了一個世紀,變革能力曾經冠絕全球,郭士納的《誰說大象不能跳舞》至今仍是變革管理的圣經。真正的病灶在于變革的驅動源:三次成功的革命(System/360、郭士納轉身、克里希納聚焦),驅動源都是戰略判斷與客戶價值;而中間失去的近二十年,變革的驅動源換成了資本市場的預期管理——變革從“重構競爭力的過程”,退化為“達成每股收益的手段”。賣業務是為了EPS,回購是為了EPS,裁員是為了EPS。當變革淪為財技的注腳,組織的適應性肌肉就在漂亮報表的掩護下悄然萎縮。
這份判斷有一個冰冷的會計學證據:截至2025年底,IBM資產負債表上“庫存股”科目的賬面成本高達1,706億美元——這是這家公司歷史上回購自家股票累計花費的直接記錄。而華為過去十年投入研發的資金總額為1.382萬億元人民幣,約合1,900億美元。兩個幾乎同一量級的數字:一個買回了每股收益,一個買下了未來。
三、學生的答卷:同一套方法,兩種命運
華為拿到IBM的管理體系之后做了什么?答案是兩件事:第一,沒有把它供起來,而是持續迭代——IPD在華為內部經歷了數輪大版本演進,早已不是1999年IBM交付的原始版本;第二,在流程之下,墊進了一層IBM沒有教、也教不了的東西——一套關于危機、投入與自我否定的“變革操作系統”。流程決定組織怎么跑,操作系統決定組織為什么跑、朝哪里跑、跑不動時怎么辦。
先看28年的總賬:
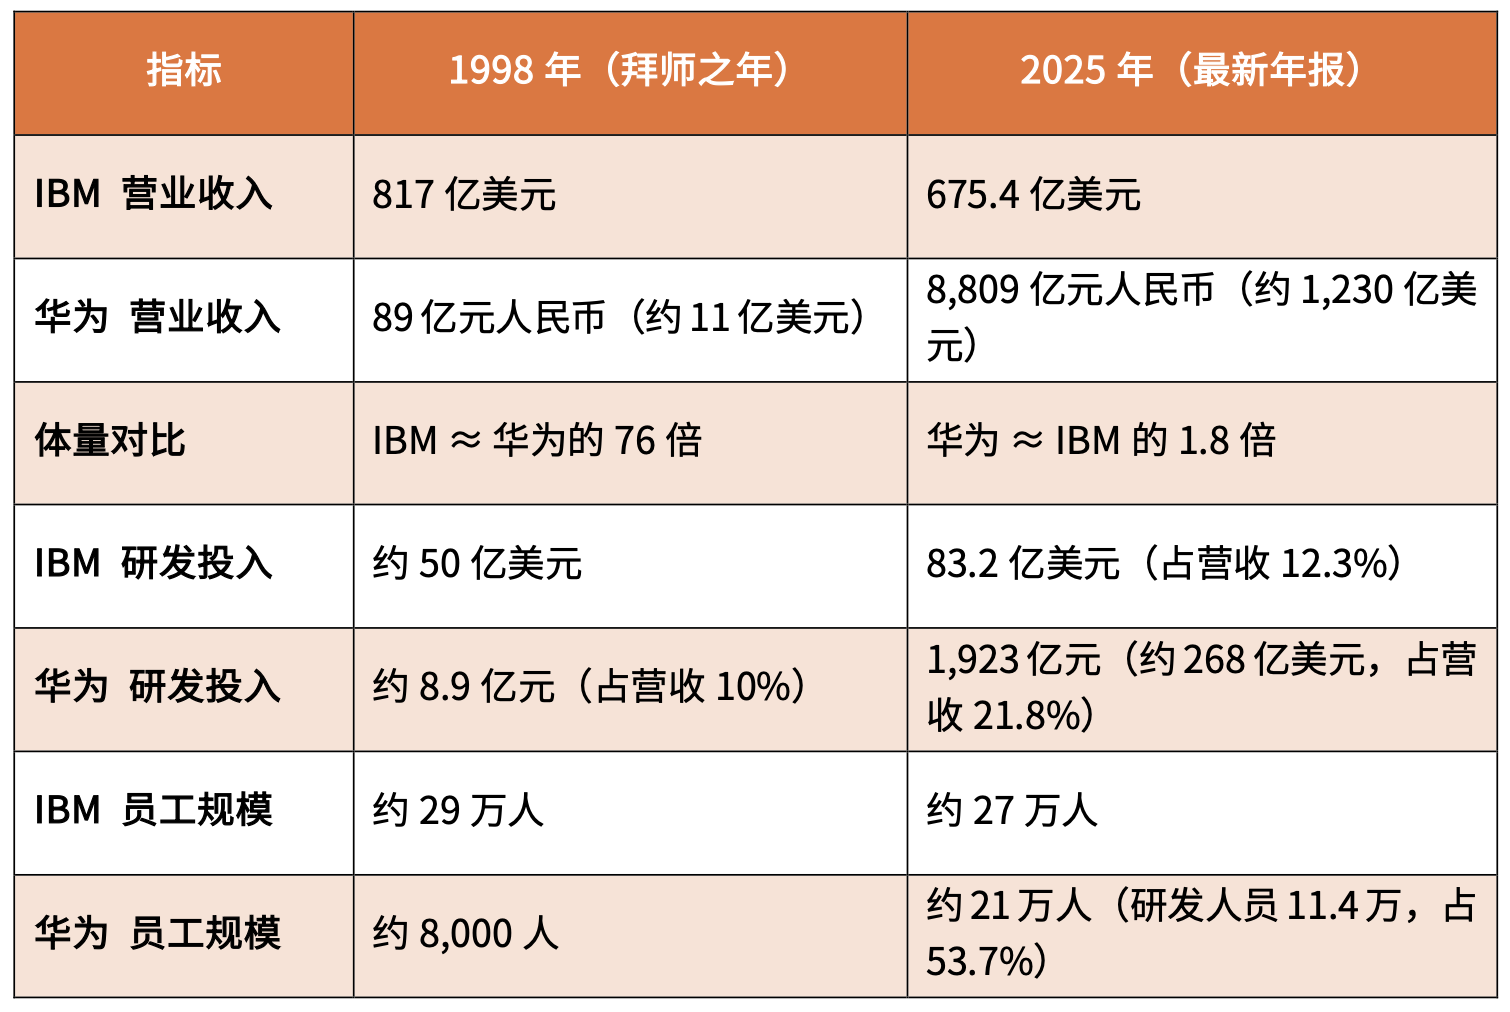
數據來源:IBM歷年年報與2025年四季度財報;華為2025年年度報告(畢馬威審計)。
在這張表之下,師生的分野集中在三個機制層面:
分野之一:錢往哪里去——分配結構決定命運結構
華為不上市,“利出一孔”,利潤與融資能力幾乎全部回灌主航道。2025年,華為研發投入1,923億元人民幣,絕對額約為IBM(83.2億美元)的3.2倍;近十年累計研發投入超過1.382萬億元;截至2025年底持有有效授權專利約16.5萬件。作為對照,IBM曾連續29年(1993—2021)霸榜美國專利授權數量第一,2022年宣布主動退出這場數量競賽——一個耐人尋味的象征性時刻。而在分配的另一端:2025年IBM派發股息62.6億美元,約相當于其全年研發投入的四分之三;庫存股1,706億美元的賬面成本前文已述。同樣的現金,流向研發還是流向股東,二十年后就是8,809億與675億的差距——當然不能把因果簡化為單變量,但資源配置的長期傾向,是所有變量中權重最高的那個。
分野之二:面對危機的姿勢——減法求生,還是加法求生
IBM應對危機的標準動作是三件套:賣資產、裁員、回購護盤——本質是收縮性的減法。華為的模式恰好相反:極限假設、提前備胎、逆勢加壓。2004年成立海思,為一場當時看來純屬假想的“斷供戰爭”備胎;2012實驗室的使命被內部概括為“為不會發生的戰爭準備彈藥”。2019年5月16日美國實體清單落地當夜,海思總裁那封“所有備胎一夜轉正”的內部信,是提前十五年布局的兌現。更嚴酷的考驗在后面:2020年9月芯片徹底斷供,2021年華為營收從8,914億元斷崖式跌至6,368億元,一年跌掉28.6%——相當于跌沒了一個愛立信。就在這個至暗時刻,華為的研發投入不降反升:2020年1,419億,2021年1,427億,2022年進一步加碼到1,615億元,研發強度一度沖到25%。用利潤換生存能力,用當期報表的難看換技術主權。結果是2023年8月Mate 60攜自研麒麟芯片回歸,2025年營收8,809億元基本收復失地,凈利潤680億元,經營利潤率從9.2%回升到11%。V型收入曲線的最低點,恰恰是研發曲線的最高坡——這是華為答卷上最值得抄寫的一行。
分野之三:變革是運動,還是常態
IBM的變革以CEO任期為單位切換綱領:e-business、智慧地球、認知計算、混合云與AI——一朝天子一朝敘事,每一屆都要向華爾街兜售一個新故事。華為的變革則被制度化為組織的日常呼吸:1998年《華為基本法》把“研發投入不低于銷售額10%”寫成憲法條款;2001年,在公司增長最好的年份,任正非發表《華為的冬天》,開篇即是“十年來我天天思考的都是失敗,對成功視而不見”;此后專設“藍軍參謀部”,職責就是“想盡辦法否定紅軍”,把唱反調建成編制;自我批判寫入干部考核,輪值董事長制度稀釋個人權威、避免公司命運系于一人。2026年3月發布的華為2025年報里,輪值董事長孟晚舟寫下一句可以進入管理學教材的話:“我們正確定無疑地走向充滿不確定的明天。”——這樣的句子,IBM的年報永遠寫不出來,因為季度資本主義的語法里沒有它的位置。
必須公允地補上一段。華為模式有其難以復制的前提:不上市帶來的資源主權、創始人的超常權威、中國市場的縱深,以及被極限制裁逼出來的戰時動員狀態。華為也遠非全能——2025年其云計算業務收入321.6億元,同比下滑3.5%,在與阿里云的競爭中并不輕松。本章不是華為崇拜,而是一場罕見的變革機制對照實驗:同一套IPD/ISC流程,裝在兩種不同的“變革操作系統”上,跑出了完全相反的結果。流程從來不是答案,驅動流程的意志才是。 這恰恰是對IBM管理遺產的最高致敬——學生用老師教的方法,超越了老師;而老師輸給的不是方法,是自己對方法的背叛。
四、老師該向學生學什么:五門反向課程
2026年的IBM若要發動第四次革命,最現成的教材不在哈佛商學院,而在它28年前的學生那里。以下五門課,每一門都對應IBM的一處確診病灶。
第一課:把研發從“費用科目”變回“信仰”——范弗里特彈藥量。任正非用朝鮮戰場上“范弗里特彈藥量”形容華為的投入哲學:在選定的主攻方向上進行超飽和攻擊,“力出一孔”。對照IBM:研發強度12.3%對華為的21.8%;更刺眼的是資本開支——2025年IBM全年凈資本開支僅16.2億美元,大致相當于一家頭部云廠商一個星期的投入。這就是IBM在AI算力軍備競賽中徹底缺席的會計學證據。6月2日宣布的“五年100億美元投量子”方向正確,但強度存疑:平均每年20億美元,僅占其147億美元年自由現金流的13.6%。上甘嶺需要的不是一個預算科目,而是飽和攻擊。具體的動作清單其實很清楚:未來五年,讓回購與分紅的優先級系統性地讓位于量子、AI基礎設施與z系列的AI化改造;把1,706億美元庫存股的歷史,變成一段不再續寫的歷史。
第二課:奪回變革主權——戰略要有能力對華爾街說不。華為敢在營收暴跌28.6%的年份給研發加碼,根本原因是它的變革主權握在自己手里;IBM的變革主權則長期抵押給了季度指引。這門課IBM自己的歷史上有過滿分答卷:1993年郭士納敢把股息砍到腳踝,用一次性的估值屈辱換回了轉型所需的全部現金。今天的等價動作,是向市場明確宣告:未來三年,增長與利潤率指引讓位于AI治理平臺與量子的技術制高點投入——主動承受一次估值折價,換回資源配置的最終解釋權。華為給上市公司的啟示從來不是“退市”,而是:經營層必須在制度上保有對長期投入的否決豁免權,否則一切變革宣言都只是投資者關系材料。 諷刺的是,7月14日市場已經替IBM打了折——既然折價已經發生,何不把它用掉。
第三課:讓聽得見炮聲的人呼喚炮火——修復組織的神經末梢。這次預警暴露的直接病因,是“6月最后幾周客戶資本開支突然轉向,而IBM沒能察覺、更沒能反應”——一線感知與總部決策之間的傳導徹底斷裂,克里希納“沒有足夠快地適應”的自供狀即是明證。華為的對應機制是“鐵三角”:客戶經理、解決方案專家、交付專家在最前線結成作戰單元,擁有報價權、資源呼喚權,“讓聽得見炮聲的人來呼喚炮火”,總部從指揮機關變為彈藥庫與支援平臺——任正非稱之為“班長的戰爭”。IBM那套行業×產品×地域×職能的四維矩陣,是四十年官僚沉積的產物,每一個維度都有否決權,沒有一個維度對客戶結果負全責。可操作的起點并不宏大:在125億美元生成式AI訂單簿對應的前一百個客戶上,試點鐵三角式的端到端作戰單元,授予一線組包定價與直接拉動研發資源的權力,三個季度看單產。
第四課:建制化的自我批判與藍軍——用組織化的悲觀,對沖組織化的樂觀。6月17日那份《AI主權的計算》研究,本質上就是一份極好的“藍軍報告”:它揭示了客戶對AI依賴的失控、對鎖定的恐懼、對凍結投資的沖動。但IBM把它當營銷素材發布,市場卻把它當風險披露解讀——這個錯位精準地暴露了病灶:IBM擁有把壞消息包裝成銷售話術的一流本能,卻缺少把壞消息內化為戰略輸入的任何機制。華為的做法是給悲觀發編制:藍軍參謀部的KPI就是證明紅軍會死,《華為的冬天》在最鼎盛的年份全員學習。IBM值得立刻設立一個直屬董事會的常設紅隊,每季度提交一份《IBM如何被殺死》報告——第一期的選題現成的:如果Claude Code讓COBOL遷移成本在三年內下降90%,z系列的年金現值還剩多少? 2月23日市場已經用負400億美元預演過這份報告的結論,與其讓做空者替你做壓力測試,不如自己先做。
第五課:用分配結構鎖定長期主義——“錢分好了,管理的一大半問題就解決了”。華為約21萬員工中研發人員占53.7%;股權上,任正非個人持股不足1%,其余由十幾萬在職和退休員工通過工會持有,輔以TUP(時間單位計劃)與“獲取分享制”,讓奮斗者而非股東成為剩余價值的第一順位分享人。IBM的分配結構恰好是鏡像:每年十幾億美元的股權激勵高度集中于高管層,與1,706億美元的庫存股一起,構成一套徹底“向后看”的激勵體系——獎勵的是對過去利潤的分配效率,而非對未來能力的構建速度。美國上市公司的制度框架當然改不成華為,但方向是清晰的:把量子與AI核心團隊的長期激勵與2029年Starling交付這樣的十年期技術里程碑掛鉤,而不是與年度EPS掛鉤;把咨詢與軟件一線的獎金池,與客戶AI落地的實際成效綁定——這正是“獲取分享制”的美國化翻譯。
五門課合起來其實是一句話:華為從IBM學走的是“如何把一家公司管理好”,IBM需要從華為學回的是“為了什么而管理”。 前者是流程,后者是靈魂。
五、AI與量子:第四次變革的兩張牌
診斷完病灶、開完藥方,最后要回答生死之問:IBM手里還有沒有翻盤的牌?答案是有,而且恰好兩張——一張防守,一張進攻。兩張牌的成色,決定了“變革臨界點”之后是重生還是長衰。
第一張牌:企業AI的“治理層”與“連接組織”——一張誠實但有天花板的防守牌。必須先把IBM在AI牌桌上的真實位置講透,不粉飾。在基礎大模型的正面戰場,IBM事實上已經退出第一梯隊:watsonx體系下的Granite模型走的是小型化、開源、企業可控路線,從未試圖與前沿模型硬碰。2026年以來的一系列動作勾勒出其真實定位——5月Think大會發布“企業優勢”平臺與watsonx Orchestrate多智能體編排,6月先后與谷歌云建立戰略合作、與ServiceNow把紅帽、HashiCorp、Instana塞進對方的企業AI平臺、加入OpenAI的網絡安全合作計劃:IBM正在把自己重塑為AI時代的集成商、治理者與中立連接層——不造最強的模型,而做讓所有模型在企業里安全落地的那一層。
平心而論,這個定位有堅實的市場論證,而論證材料恰恰來自它自己那份闖禍的研究:91%的高管理不清AI依賴、71%換不動供應商、72%愿意為戰略靈活性多付20%成本——企業級AI的混亂、鎖定焦慮與主權訴求,就是IBM的天然生態位。疊加三項資產:z17大型機把AI推理直接做進了金融核心系統(四季度IBM Z收入+67%,新一代主機裝機周期創歷史最強開局);政府市場上,2026年4月已有11項AI方案通過FedRAMP認證登陸政務云,一年翻了四倍;以及服務著財富500強中95%企業的客戶關系存量。防守牌的現金流價值是實實在在的。
但這張牌的天花板與脆弱性也必須冷講。集成商吃的是“復雜性紅利”,而AI的長期使命恰恰是消滅復雜性——溫網那47分鐘,既是IBM的廣告,也是對自身咨詢模式的倒計時。“中立連接層”的位置正被三面擠壓:埃森哲們從咨詢側向下打,超大規模云廠商從平臺側向上打,Anthropic、OpenAI們繞過所有中間層直連企業從側翼打。而7月14日證明了最要命的一點:當AI重塑客戶預算流向時,IBM連自己客戶的錢包動向都沒有看清。所以這張牌的定性很清楚——守得住現金流,守不出第二增長曲線。
第二張牌:量子計算——IBM唯一的“System/360式”進攻牌。這是當下全球科技巨頭中被嚴重低估的一個事實:在量子這條賽道上,IBM的領先是體系性的。硬件上,全球已部署超過90臺量子計算機,超過其余所有廠商的總和;軟件上,Qiskit被全球約七成量子開發者使用,累計執行超過4萬億次量子線路;商業上,自2017年以來量子相關合同累計簽約超過11億美元,340多家金融、藥企、材料、政府機構在其網絡中運行真實工作負載。路線圖更是罕見地敢把里程碑寫成軍令狀:2026年底,與高性能計算協同實現首批“量子優勢”實證(Nighthawk處理器,7,500門電路);2026年Kookaburra完成首個容錯模塊(邏輯處理單元+量子內存);2029年,Starling——全球第一臺大規模容錯量子計算機——在紐約波基普西交付,200個邏輯量子比特、1億量子門,運算能力為現有系統的2萬倍,其qLDPC糾錯碼把物理比特開銷削減了90%;2033年,Blue Jay擴展至2,000邏輯比特、10億門。6月2日,克里希納在追加百億美元投資時說:量子時代不在前方,它已經開始了。
把量子對IBM的戰略意義翻譯成華為語言,就一句話:這是IBM的“海思+鴻蒙”——一場為2029年才爆發的戰爭,提前十幾年準備的備胎。 而且量子與IBM的基因契合度罕見地高:超導工程、深低溫制冷、糾錯碼理論、與經典HPC的混合架構,全是IBM研究院七十年的家底;更關鍵的是,量子的第一批付費客戶——銀行、藥企、材料、能源、政府——恰恰是IBM服務了半個世紀、別人插不進手的那批人。如果Starling如期兌現,IBM將有機會復刻1964年的劇本:用一代技術,讓包括自己在內的所有人的存量過時。第一章埋下的那個范式,在這里閉環。
但風險同樣要冷講三條。第一,谷歌、微軟、量子初創與中國團隊都在賽道上,路線圖是承諾而非交付,超導路線本身也存在被超越的可能。第二,也是最致命的時間賬:2029年之前,量子幾乎不產生足以對沖當期業務下滑的收入——這意味著IBM必須靠混合云與主機這臺“續命機”再撐三到五年,而7月14日的暴跌,動搖的恰恰是市場對這臺續命機的信心。舊引擎的衰減速度,與新引擎的點火時間,正在賽跑。 郭士納當年贏得同樣的賽跑,靠的是服務業務當年就能產生現金;克里希納的新引擎卻要2029年才點火。第三條由此推出:正因為等待期如此漫長,IBM比歷史上任何時刻都更需要華為式的戰略耐性、壓強投入與組織動員,而不是更精巧的財務管理。量子這張牌足夠好,但按IBM過去二十年的打法——每年從自由現金流里撥13%當香火錢——它會被活活拖死;按華為的打法——把它當上甘嶺,當沒有退路的主航道——它才配得上“第四次革命”這個詞。
六、結語:臨界點的判定,與寫給中國企業管理者的三句話
回到標題之問:IBM又到變革臨界點了嗎?
是的,到了。判定依據不是股價——股價只是溫度計——而是三個信號在2026年上半年的同時出現:其一,核心客戶的預算結構發生不可逆的遷移,資本開支被AI硬件系統性虹吸;其二,公司安身立命的能力資產(軟件許可、咨詢人天、大型機鎖定)的單位價值,正被新技術范式持續壓縮;其三,管理層公開承認組織的反應速度已落后于環境變化——“我們沒有足夠快地適應和行動”。三個信號齊備,就不再是周期問題,而是范式問題。1993年如此,2026年亦然。
但與1993年相比,今天的局面有兩處關鍵不同,一好一壞。好的是本錢:IBM手握147億美元年自由現金流、一張全球最完整的量子路線圖和95%的財富500強客戶關系——它比郭士納接手時的那具軀殼有錢得多、健康得多。壞的是意志:1993年81億美元的年度虧損會逼出一場革命,而2026年“體面的衰退”只會誘發一輪修補。最危險的從來不是虧損81億美元的IBM,而是每年穩賺147億美元現金流的IBM——因為前者別無選擇,后者永遠可以選擇再等一個季度。任正非把這種病叫作“惰怠”,并斷言堡壘最容易從內部攻破;克里希納們對此不會陌生,郭士納在回憶錄里寫過幾乎同樣的話。
這場大戲的下一幕,7月22日的正式財報只是序曲,真正的檢驗在于:IBM是把7月14日當作一次需要“加強執行”的事故來管理,還是當作第四次革命的動員令來使用。前者的劇本我們看過二十年了;后者的劇本,它的學生剛剛用二十八年寫完了范本。
最后,把這個故事的價值折回到每一位中國企業的管理者身上,三句話。
第一句:老師會老,方法不會老。華為超越IBM這件事,恰恰證明IBM當年傳授的東西——流程化、職業化、以客戶為中心的管理體系——是對的:學生用老師的方法打敗了老師。所以今天不必因IBM的暴跌而懷疑管理體系建設的價值,真正該警惕的,是“建完體系就以為可以躺平”的幻覺。體系是骨骼,骨骼撐不起一具失去求生欲的身體。
第二句:變革的頭號敵人不是失敗,是成功。IBM三次偉大變革之后,無一例外緊跟著漫長的收租期;收租期的報表越漂亮,組織的適應性肌肉萎縮得越快。檢驗一家企業健康與否,不要只看增長率,要看一個更刁鉆的指標:你上一次主動讓自己的現金牛難受,是什么時候?System/360讓IBM全部存量過時,海思讓華為的采購體系“白養”了十五年——偉大的公司都干過這種當期看是自殘、長期看是自救的事。
第三句:AI時代的變革窗口,已經壓縮到以周計。 IBM從歷史新高到史上最大單日暴跌,用了42天;從Anthropic一紙公告到400億美元市值蒸發,用了一天。郭士納時代留給企業“再觀察觀察”的窗口以十年計,今天以季度計,明天可能以周計。華為2025年報里孟晚舟那句話,值得每一位管理者抄在案頭:“我們正確定無疑地走向充滿不確定的明天。”確定的是必須走,不確定的是明天長什么樣——而所謂變革,就是在這兩者之間架橋的全部工作。
大象還能不能再跳一次舞?郭士納三十年前給出的答案是:能,但前提是大象自己真的想跳。2026年的IBM,樂隊已經就位(量子),舞臺已經搭好(企業AI治理),體力也還充沛(現金流)。唯一有待證明的,是那份1993年在深淵邊緣曾經迸發過、后來被1,706億美元的回購一點點麻醉掉的東西——求生欲。
本文數據來源:IBM 2025年四季度及全年財報(2026年1月28日)、IBM 2026年7月14日初步業績預警及CEO致投資者信、華為投資控股有限公司2025年年度報告(畢馬威審計,2026年3月31日發布)、IBM商業價值研究院《AI主權的計算》(2026年6月17日)、IBM量子路線圖及2026年6月2日投資公告,以及CNBC、彭博社、CNN Business等公開報道。文中觀點僅代表作者個人,不構成投資建議。